
Buybacks: Profit or Loss?
45sDirectly challenges common assumptions about stock buybacks, sparking curiosity and debate.
▶ Play Clip"Delivers a thorough, data-driven analysis with practical tools, though the title is broad and the video is lengthy."
This video provides a comprehensive analysis of share buybacks, challenging the academic consensus that they are equivalent to dividends. It introduces new valuation formulas and a simulation system to determine whether buybacks create or destroy value for remaining shareholders, backed by historical data and practical examples.
The video addresses how to determine if a share buyback will result in profit or loss for remaining shareholders, depending on future earnings, dividends, and stock prices.
In the US, most corporate profits are spent on buybacks rather than dividends, with over $1 trillion spent last year. Academic arguments favoring buybacks are criticized as 'stupid pseudoscience' based on unrealistic assumptions.
Half of all buyback programs over the last 30 years have resulted in losses for remaining shareholders, making this a critical topic for society.
The idea that buybacks signal undervaluation is flawed; many companies buy back at peak prices and then decline or go bankrupt.
A buyback is an investment by the company in itself; whether it benefits shareholders depends on the price relative to intrinsic value.
The video derives valuation formulas using high-school level math and introduces a simulation system at simsim.run to model outcomes.
First, buybacks reduce cash (a cost). Second, they reduce shares outstanding (a benefit). The question is whether the benefit outweighs the cost.
Intrinsic value (V) is defined as excess cash plus future earnings discounted to present value.
Equilibrium occurs when the buyback does not change intrinsic value per share; this is expressed as W > V when market cap is less than intrinsic value adjusted for excise tax.
New metrics: Return on Intrinsic Value (ROIV) and Return on Buyback (ROB) measure the impact of buybacks relative to intrinsic value and buyback amount, respectively.
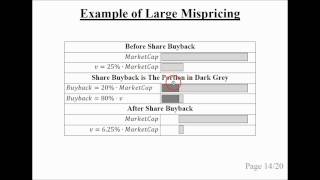
Examples show how buybacks can lead to losses if the stock is overvalued; e.g., a 20% buyback when intrinsic value is 25% of market cap results in -75% ROIV.
The tax advantage of buybacks over dividends is based on the assumption that valuation ratios remain constant, which is unrealistic.
Formulas are extended to include capital gains taxes and future price changes, using forecasted market cap and earnings multiples.
The video shows how to evaluate historical buybacks by reversing the formulas, using actual data on shares outstanding and buyback amounts.
A buyback at $100 can lead to a 1.6% gain in year 1 but a -6.8% loss in year 2 if the stock drops to $50, illustrating the importance of holding period.
The simsim.run tool is demonstrated with Sturm Ruger, showing how to input data and generate ROIV and ROB charts.
AutoZone's buybacks were highly profitable due to growth, while Western Union's were losses due to declining business.
Across 2600 US stocks over 30 years, about half of buybacks resulted in losses, challenging the equivalence theory.
The simfin.run site offers four simulation models for buyback valuation, allowing users to input assumptions and generate probability distributions.
For Sturm Ruger, the simulation shows a 24% probability of loss, with peak ROIV around 2.5%.
ROB can be compared to NPV of alternative investments; in the example, at $40 stock price, an alternative investment may be better.
Taxes matter but are secondary; the key factor is whether the stock is over or under valued relative to intrinsic value.
A company with high price-to-sales ratio shows near 100% probability of loss from buyback.
PayPal, with low price-to-sales ratio, shows buyback increasing intrinsic value by ~7% with almost no probability of loss.
The video concludes that share buybacks are not inherently good or bad; their value depends on whether the stock is undervalued or overvalued. The simulation tools provided allow investors to model outcomes and make informed decisions.
Half of buybacks lose money
This statistic challenges the academic consensus and highlights the practical importance of the topic.
00:57Two axioms of buybacks
Provides a simple framework for understanding the cost and benefit of buybacks.
03:59Introduction of ROIV and ROB
New metrics offer a clear way to quantify buyback performance.
07:45Aggregate data on 2600 stocks
Large-scale empirical evidence that buybacks are not always beneficial.
35:54Valuation is key
Emphasizes that the core determinant is whether the stock is mispriced, not taxes.
53:25[00:03] видео показано, как правильно определить, приведет ли выкуп акций к прибыли или убытку для оставшихся акционеров. А это зависит от будущих доходов компании, дивидендов и цен на акции, которые все неопределенны. Поэтому мы
[00:16] также будем использовать новую систему моделирования, чтобы дать полное представление о возможных исходах и их вероятностях. Позвольте мне сначала кратко рассказать о выкупа акций, о распространенных заблуждениях на этот счет
[00:30] и о том, почему они ошибочны. В Соединенных Штатах большая часть корпоративной прибыли в настоящее время тратится на выкуп акций, а не на выплату дивидендов. В прошлом году на выкуп акций было потрачено более триллиона долларов, и одна из
[00:43] главных причин этого заключается в том, что в академических кругах считают, что выкуп акций в целом лучше, чем выплата дивидендов, но эти аргументы — глупая псевдонаука, поскольку они основаны на предположениях, которые не соответствуют действительности.
[00:57] Далее в этом видео мы увидим, что половина программ выкупа акций за последние 30 лет фактически привела к убыткам для оставшихся акционеров. Таким образом, это чрезвычайно важная тема для общества в целом.
[01:12] выкуп акций является сигналом того, что руководство располагает инсайдерской информацией о недооцененности акций. Но существовало бесчисленное множество примеров компаний, которые проводили выкуп акций на пике их стоимости, после чего
[01:26] цена акций начинала падать, а иногда компания даже объявляла о банкротстве. Таким образом, эта теория явно неверна. В настоящее время как среди
[01:39] аналитиков широко распространено мнение, что выкуп акций и выплата дивидендов являются эквивалентными способами возврата капитала акционерам, но при этом
[01:51] либо цена акций идеально соответствует их внутренней стоимости для долгосрочных акционеров, либо что оценочные коэффициенты, такие как коэффициент P/E или соотношение цены к балансовой стоимости, остаются неизменными в будущем. В действительности это, очевидно, не так,
[02:06] но профессора финансов произносят фразу «при прочих равных условиях», как будто это какое-то волшебное заклинание, способное превратить абсурдные утверждения в научную обоснованность. В действительности, выкуп акций — это своего рода инвестиция, которую компания
[02:21] осуществляет в себя от имени оставшихся акционеров. Приведет ли это к прибыли или убытку для оставшихся акционеров, зависит от цены акции относительно ее внутренней стоимости , то есть от текущей стоимости
[02:36] будущих дивидендов и цен акций. Чтобы это стало понятнее, представьте, Чтобы это стало понятнее, представьте, что вы купили акции за 100 долларов, а затем их цена упала до 50 долларов, и вы потеряли половину своих денег. Разумеется, аналогичная ситуация возникает, когда
[02:50] компания выкупает собственные акции. Но по какой-то странной причине профессора финансов считают, что если компания выкупает свои акции, то она не теряет и половины своих денег. В этом видео мы сначала выведем все формулы оценки.
[03:04] Большая часть этих математических вычислений довольно проста, и я бы сказал, что это математика уровня средней школы. А поскольку будущее неопределенно, мы также будем использовать новую систему моделирования на сайте simsim.run, чтобы получить
[03:18] полное представление о возможных результатах при выкупе акций. Первая часть этого видео основана на моей новой статье 2026 года, которая содержит множество важных дополнений к моему первоначальному трактату о выкупе акций,
[03:33] написанному 14 лет назад. Если после просмотра этого видео у вас останутся вопросы, я бы посоветовал вам скачать статью по ссылке под видео, загрузить её в чат-бот с искусственным интеллектом, перевести в режим мышления, и он должен дать вам
[03:47] режим мышления, и он должен дать вам довольно хорошие ответы. Теперь формулы оценки стоимости акций при выкупе акций. И это основано на двух так называемых аксиомах,
[03:59] которые представляют собой очевидную и неоспоримую истину о чем-либо. Во-первых, выкуп акций уменьшает объем денежных средств, которыми располагает компания, а это является издержкой. Во-вторых, выкуп акций также уменьшает количество
[04:14] акций в обращении, и это является преимуществом. И вопрос в том, перевешивает ли эта выгода издержки. А для того, чтобы изучить это математически, мы сначала определим так называемую внутреннюю стоимость компании.
[04:28] И мы обозначаем общую внутреннюю стоимость строчной буквой V, а простейшее определение заключается в том, чтобы рассматривать ее как избыточные денежные средства, которые компания могла бы использовать для выплаты дивидендов или выкупа акций сейчас, не нанося ущерба будущему
[04:41] Плюс будущие доходы на все времена, дисконтированные до текущей стоимости. Затем мы используем заглавную букву V для обозначения внутренней стоимости после вычета налога на дивиденды и стоимости одной акции. Итак, мы хотим узнать,
[04:56] как выкуп акций преобразует эту внутреннюю стоимость одной акции. И мы используем две аксиомы, которые применялись ранее. Итак, сначала мы вычитаем сумму обратного выкупа из общей внутренней стоимости. Затем нам нужно рассчитать количество
[05:10] акций после выкупа, которое равно количеству акций до выкупа минус сумма выкупа, деленная на цену акции на момент выкупа. И это также можно свести к вот этой формуле.
[05:24] А если существует так называемый акцизный налог на выкуп акций, как это сейчас принято в Соединенных Штатах, то формула становится следующей. А если мы объединим уменьшение общей внутренней стоимости с уменьшением
[05:36] количества акций, то получим следующую формулу, которую обозначим W. Таким образом, W — это внутренняя стоимость с учетом выкупа акций, а V — стоимость без учета
[05:48] Мы можем по-разному определять внутреннюю стоимость, и это приведет к тем же формулам оценки, если выкуп акций будет следовать тем же двум правилам: уменьшению общей внутренней стоимости и количества акций. Но чуть позже
[06:03] мы рассмотрим случай, когда формулы будут немного отличаться, поскольку . Но основные идеи остаются теми же. Таким образом, так называемое равновесие достигается тогда, когда выкуп акций не изменяет
[06:18] внутреннюю стоимость одной акции. Мы пишем, что в виде неравенства W больше V всякий раз, когда рыночная капитализация, которая представляет собой общую стоимость всех акций до выкупа акций, меньше общей внутренней стоимости, скорректированной с учетом
[06:33] акцизного налога на выкуп акций. Теперь рассмотрим относительную ценность выкупа акций. Таким образом, если мы разделим внутреннюю стоимость одной акции с учетом выкупа на внутреннюю стоимость одной акции без учета выкупа, мы сможем свести результат
[06:48] к следующей формуле. А вот этот числитель, то есть эту часть наверху, я не могу выделить синим цветом, потому что она выглядит как-то странно. Поэтому я просто укажу на это курсором мыши. Таким образом, этот общий числитель представляет собой, по сути,
[07:02] долю внутренней стоимости, которая остается после выкупа акций. А общий знаменатель, то есть эта часть внизу, по сути, представляет собой долю рыночной капитализации, которая остается после выкупа акций.
[07:16] А общее относительное значение представляет собой дробь, находящуюся между этими двумя значениями, и я это стало понятнее. Однако следует отметить, что и акции, и ставка налога на дивиденды взаимно компенсируются. Эти факторы не имеют значения, если мы рассматриваем
[07:31] ценность акций для вечного акционера, который никогда не продаст свои акции. Таким образом, в моем первоначальном трактате я рассматривал только относительное значение, и суть в том, что равновесие, при котором выкуп акций не оказывает никакого влияния, имеет
[07:45] значение, равное единице. Поэтому в своей новой работе я решил, что лучше вычесть единицу, чтобы нейтральное значение равнялось нулю. Я называю это коэффициентом доходности внутренней стоимости или коэффициентом ROIV. Я также разработал еще один оценочный
[08:00] коэффициент, который называется рентабельностью выкупа акций, или сокращенно ROB. И вместо того, чтобы делить внутреннюю стоимость с учетом и без учета выкупа акций, теперь мы их вычитаем. Затем мы делим эту сумму на сумму выкупа акций, которая
[08:13] скорректирована с учетом количества акций до выкупа и ставки налога на дивиденды . А это потому, что числитель в этом соотношении также рассчитан в расчете на одну акцию и после уплаты дивидендного налога. Таким образом, сравнение числителя и знаменателя является вполне корректным
[08:29] . Таким образом, это соотношение имеет несколько преимуществ перед соотношением ROIV. Во- первых, она математически устойчива, поскольку не делится на собственное значение V, а только вычитает его. Таким образом, это соотношение можно
[08:42] рассчитать и в том случае, если внутренняя стоимость равна нулю или отрицательна. Но этот метод также очень полезен, поскольку позволяет измерить прибыль или убыток от выкупа акций относительно объема выкупа. Таким образом, это можно сравнить с другими инвестициями, которые
[08:55] компания может осуществить, используя коэффициент чистой приведенной стоимости этих альтернативных инвестиций. Пример этого мы увидим ниже. Итак, давайте рассмотрим несколько наглядных примеров, и, надеюсь, они помогут более
[09:08] наглядно понять, что именно вычисляют эти формулы. Итак, представьте, что здесь указана рыночная капитализация, то есть стоимость всех акций компании до выкупа акций. Это измеряется вот этой длинной светло-серой полосой. А
[09:23] ниже представлена внутренняя стоимость, которая на самом деле немного меньше рыночной капитализации. Таким образом, это означает, что акции несколько переоценены на рынке. Теперь предположим, что мы собираемся выкупить 20%
[09:37] акций, что соответствует этому темно- серому прямоугольнику, и мы убираем этот же прямоугольник из расчета внутренней стоимости. Таким образом, после выкупа акций рыночная капитализация представляет собой только этот серый прямоугольник, а внутренняя стоимость — этот серый прямоугольник.
[09:53] В этом примере разницу не так легко заметить, поскольку искажение цены составляло всего 5%, но после выкупа акций искажение цены фактически составляет 6,25%. Если мы возьмем это значение и
[10:06] разделим его на это значение, вычтя единицу, мы получим коэффициент ROIV, который показывает, что внутренняя стоимость одной акции потеряла примерно минус 1,3%. То же коэффициентом ROB. Рассмотрим еще один наглядный пример,
[10:22] где разница в цене гораздо больше. Таким образом, рыночная стоимость всех акций компании по-прежнему представляет собой этот длинный серый прямоугольник, но теперь ее внутренняя стоимость фактически составляет лишь четверть рыночной капитализации. Мы по -прежнему выкупаем 20% акций, но
[10:37] теперь это соответствует 80% их внутренней стоимости. Итак, после выкупа акций рыночная капитализация представляет собой вот этот длинный серый прямоугольник, но теперь внутренняя стоимость — это вот этот очень короткий прямоугольник, который составляет всего 6,25% от рыночной капитализации. А
[10:52] если разделить эти 6,25% на 25% до выкупа акций и вычесть единицу, мы получим коэффициент ROIV, который показывает, что коэффициент ROIV, который показывает, что внутренняя стоимость одной акции снизилась на 75%.
[11:07] Я постарался написать эту работу так, чтобы она была легко понятна, если вы потратите на это немного времени и усилий. Я также приводил числовые примеры, где подробно разбирал и вычислял все формулы, но
[11:19] в этом видео я этого делать не буду, потому что это довольно просто. Вам просто нужно взять все свои значения и подставить их в формулы.
[11:34] В первоначальном трактате я утверждал, что выкуп акций всегда должен акционеров, что в конечном итоге означает, что при оценке следует учитывать только так называемых вечных акционеров, которые
[11:46] никогда не продадут свои акции. Таким образом, одним из главных аргументов в пользу выкупа акций вместо выплаты дивидендов является то, что выкуп акций считается более эффективным с точки зрения налогообложения способом возврата капитала
[12:01] акционерам. Доказательство этого обычно исходит из предположения, что коэффициент оценки останется постоянным в будущем, но в реальном мире это, очевидно, не так . Итак, давайте расширим формулы оценки, включив в них также
[12:15] изменения цен акций и различные налоговые ставки для прироста капитала и Мы используем одинаковую прогнозируемую рыночную капитализацию на конец года для обоих сценариев: без выкупа акций и с выкупом акций. А минуту назад я показал вам наглядный пример того,
[12:30] как меняется рыночная капитализация после выкупа акций, но это был непосредственный эффект от выкупа, тогда как и выкуп акций, и выплата дивидендов привели бы к эквивалентному снижению рыночной капитализации. Но сейчас мы рассматриваем долгосрочную
[12:43] Но сейчас мы рассматриваем долгосрочную перспективу, где n равно, например, 1 2 3 4, вплоть до 10 лет. И в этот момент рыночная капитализация уже не зависит от выкупа акций, который мы проводим сегодня. Как правило, мы оцениваем будущую рыночную
[12:57] капитализацию на конец года, например, как прибыль за конец года, умноженную на коэффициент цена/прибыль за этот год. Или, например, объем продаж на конец года, умноженный на соотношение цены к объему продаж за этот год. Мы делаем это потому, что
[13:12] обычно гораздо проще прогнозировать эти два фактора по отдельности, чем прогнозировать рыночную капитализацию или цену акций напрямую. Таким образом, используя прогнозируемую рыночную капитализацию на конец года, мы можем спрогнозировать
[13:27] будущую цену акций на конец года в двух сценариях: без выкупа акций и с Таким образом, в сценарии без выкупа акций будущая цена акций на конец года рассчитывается как будущая рыночная капитализация на конец года, деленная на текущее
[13:44] количество акций в обращении без учета выкупа акций на сегодняшний день. В сценарии с выкупом акций сегодня будущая цена акций на сегодня будущая цена акций на конец года обозначается надстрочным индексом W
[13:59] и представляет собой будущую рыночную капитализацию на конец года, деленную на текущее количество акций после выкупа акций. А если вернуться к предыдущему слайду, то количество акций, подлежащих выкупу, определяется по этой формуле или по
[14:14] этой формуле, если на выкуп также распространяется акцизный налог. . Для обоих сценариев — без выкупа акций и с выкупом акций — мы сначала рассчитываем прирост капитала,
[14:28] затем налог на прирост капитала, а затем текущую стоимость будущей цены акций на конец года за вычетом налога на прирост капитала. Таким образом, теперь мы можем рассчитать внутреннюю стоимость одной акции после уплаты налогов без
[14:42] учета выкупа акций и обозначить ее как капитал V и нижний индекс N для конца будущего года. Таким образом, это период ожидания, начинающийся сегодня и продолжающийся до конца следующего года.
[14:54] Это избыточные денежные средства, которые можно использовать сегодня для выплаты дивидендов или выкупа акций, плюс текущая стоимость будущей прибыли, которая может быть выплачена в виде дивидендов до конца следующего года. И это корректируется с учетом
[15:08] ставки налога на дивиденды и количества акций без учета выкупа акций. Так называемая терминальная стоимость — это приведенная стоимость будущей цены акций на конец года без учета выкупа акций. А в сценарии с
[15:22] выкупом акций мы определяем внутреннюю стоимость одной акции после уплаты налогов как W < N, что в основном то же самое, что и раньше, за исключением того, что мы вычитаем сумму выкупа из избыточных денежных средств. Затем мы делим на количество акций с учетом
[15:38] выкупа, а затем добавляем текущую стоимость будущей цены акции, также с учетом выкупа. Таким образом, равновесие достигается тогда, когда Таким образом, равновесие достигается тогда, когда внутренняя стоимость одной акции после уплаты налогов с учетом
[15:52] внутренняя стоимость одной акции после уплаты налогов с учетом выкупа акций, W, в точности равна внутренней стоимости одной акции после уплаты налогов без учета выкупа акций. Однако мы запишем это в виде неравенства, чтобы было легко увидеть, когда выкуп акций приводит к увеличению
[16:06] или уменьшению внутренней стоимости для акционеров. Условие таково, и эта формула, а также приведенная ниже, — единственные две формулы во всей работе, которые несколько сложно вывести, потому что нужно отслеживать очень много переменных
[16:20] все сделано правильно. Давайте немного отвлечемся и посмотрим на эту формулу. Если умножить ее на этот коэффициент внизу, то получится формула, приведенная выше, которая также скорректирована с учетом
[16:35] ставки акцизного налога на выкуп акций. Таким образом, для того чтобы выкуп акций принес прибыль оставшимся акционерам, рыночная капитализация должна быть, по сути, меньше внутренней стоимости без выкупа акций, а также скорректирована с учетом ставки акцизного налога
[16:49] на выкуп акций. Для получения такой простой формулы мы делаем упрощающее предположение, а именно, что цена акций в обоих будущих сценариях, как с выше текущей цены акций . Если бы это было не так, и
[17:05] обе ставки были бы ниже, то это означало бы, что ставка налога на прирост капитала должна быть равна нулю. Однако возможно, что будущая цена акций с выкупом будет выше сегодняшней цены акций, а будущая цена акций без выкупа
[17:18] будет ниже сегодняшней цены акций, в этом случае формула равновесия была бы гораздо сложнее. Но это вполне обоснованное предположение, поэтому можно с уверенностью сказать, что условием увеличения стоимости одной акции при выкупе акций является то, что
[17:32] рыночная капитализация должна быть по существу меньше внутренней На практике, когда мы хотим рассчитать коэффициенты доходности, мы просто вычисляем V, используя эту формулу, и удваиваем это значение, используя эту формулу, а затем
[17:47] подставляем эти значения в формулу доходности внутренней стоимости, или в формулу доходности обратного выкупа, которая здесь. Вот так мы это делаем на практике. Однако также интересно рассмотреть формулу для расчета относительной величины. Итак,
[18:01] мы берем внутреннюю стоимость одной акции с учетом выкупа акций, деленную на внутреннюю стоимость одной акции без учета выкупа акций, и получаем вот эту длинную формулу, и это единственная другая формула во всей статье, которую
[18:15] несколько сложно вывести. Но если не учитывать все налоги, то окажется, что это практически то же самое, что и формула относительной стоимости для более простого случая, который мы рассматривали ранее. Основной числитель — это, по сути, то, что остается от
[18:30] внутренней стоимости после выкупа акций, а основной знаменатель — это, по сути, доля рыночной капитализации, которая остается после выкупа акций. Но в остальном формула. Я уже приводил подробный
[18:43] пример расчета, но по сути, это просто подстановка всех значений в формулы и последующий расчет результатов, поэтому я не буду делать это довольно утомительно. Но я бы также порекомендовал вам попробовать внедрить
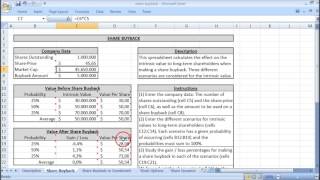
[18:57] эти формулы в электронную таблицу, чтобы вы могли легко изменять все входные значения и видеть, как выкуп акций влияет на внутреннюю стоимость одной акции при изменении исходных предположений.
[19:14] чтобы определить, принесли ли эти операции реальную прибыль или убыток оставшимся акционерам. Формулы для этого практически те же, что и в двух предыдущих разделах, но есть небольшие отличия, и теперь мы делаем это, по сути, в обратном
[19:28] порядке. Таким образом, вместо того чтобы начинать с определения внутренней стоимости без выкупа акций, а затем на основе этого определять стоимость с выкупом акций и сравнивать их, мы теперь поступаем наоборот. Таким образом, мы определяем внутреннюю стоимость одной акции
[19:43] с учетом исторического выкупа акций в начальном периоде для акционера, владеющего акциями до конца периода, как приведенную стоимость дивидендов за этот период плюс приведенную стоимость цены акции в конце периода. И,
[19:58] изучая формулу сейчас, я понимаю, что она предназначена для годовых данных . Если у вас есть данные за квартал , то при расчете текущей стоимости небольшое изменение. Теперь нам нужно произвести расчеты в обратном порядке.
[20:13] Фактическое количество акций на конец начального периода обозначается надстрочным индексом W, и это число присутствует в данных, поскольку оно включает в себя выкуп акций в течение начального периода, и на основе этого мы хотим
[20:26] рассчитать количество акций так, как если бы выкупа акций в течение начального периода не было. Если у вас есть доступ к очень дорогой базе данных, то в ней может содержаться информация о количестве акций, фактически выкупленных в начальный период, но
[20:40] я использую базу данных со скидкой, в которой нет данных о фактическом количестве акций, выкупленных в каждом периоде, поэтому мне приходится оценивать это приблизительно. Я делаю это, взяв исходную формулу для расчета того, как выкуп акций
[20:54] уменьшает количество акций, и инвертирую ее. Таким образом, количество акций без выкупа в начальный период равно количеству акций с выкупом в начальный период, деленному на все эти значения,
[21:08] что, по сути, представляет собой долю рыночной капитализации, оставшуюся после выкупа в начальный период. В исходной формуле этот знаменатель, по сути, просто умножается здесь. Итак, давайте
[21:22] вернемся и посмотрим. Итак, вот исходная формула, где количество акций с выкупом равно всему этому, а я всего лишь взял эту часть и разделил ее с обеих сторон, а затем
[21:37] немного изменил обозначения, чтобы было понятно, какое количество акций до и после выкупа, и что это за начальный период. И если мы вернемся назад, то увидим, здесь имеем. Мы могли бы также рассмотреть возможность оценки
[21:51] количества акций без учета выкупа, используя историческое количество акций проблема в том, что это приводит к смешиванию разводнения, вызванного опционами на акции. Поэтому лучше использовать приведенную выше формулу для оценки количества акций
[22:06] без учета обратного выкупа на основе фактического объема выкупа. Таким образом, это означает, что теперь мы можем оценить внутреннюю стоимость одной акции без учета выкупа акций и для акционера, владеющего акциями с начального
[22:20] периода до конечного периода, и мы делаем это, производя обратный расчет от внутренней стоимости одной акции с учетом исторического выкупа. Итак, это W, которое было определено как приведенная стоимость последующих дивидендов и конечной
[22:36] цены акции с использованием фактических исторических данных. Затем мы умножаем это значение на количество акций после исторического выкупа акций, чтобы получить общую внутреннюю стоимость, а не стоимость одной акции, и затем добавляем чистую сумму выкупа акций за
[22:51] начальный период. А поскольку я использую базу данных скидок, все это объединяется в единую сумму. Таким образом, если результат положительный, это, по сути, выкуп акций, а если отрицательный, то это выпуск акций.
[23:04] и дорогостоящей базе данных, вы можете разделить операции по выкупу акций и по выпуску новых акций. Таким образом, в числителе теперь находится общая внутренняя стоимость, рассчитанная на основе последующих дивидендов и конечной цены акций за отчетный период, плюс
[23:19] чистая сумма выкупа акций за начальный период. А затем мы делим это число на предполагаемое количество акций без учета выкупа акций. Таким образом, мы берем фактическую историческую внутреннюю стоимость одной акции с учетом выкупа акций
[23:34] в начальный период и на ее основе оцениваем внутреннюю стоимость одной акции без учета выкупа акций. Теперь, когда у нас есть эти две формулы, мы можем использовать их для вывода равновесия. Таким образом, выкуп акций
[23:47] в начальный период увеличивает внутреннюю стоимость одной акции всякий раз, когда рыночная капитализация в начальный период меньше общей внутренней стоимости в начальный период. Таким образом, это, по сути, то же самое, что и
[24:00] формула равновесия для других случаев, которые мы изучали ранее. То же самое величины. Итак, стоимость одной акции с учетом выкупа акций, рассчитанная на основе фактических исторических данных (W),
[24:13] делится на внутреннюю стоимость одной акции без выкупа акций ( V), которую мы оценили на основе W. Эта формула в основном та же, что и в других случаях, а именно, что общий числитель представляет собой долю
[24:27] внутренней стоимости, остающуюся после выкупа акций. А общий знаменатель представляет собой долю рыночной капитализации, оставшуюся после выкупа акций. А если сумма выкупа акций отрицательная, это означает,
[24:39] что речь идёт о выпуске акций. Коэффициент доходности внутренней стоимости в основном тот же, но коэффициент доходности объема выкупа немного отличается, поскольку мы используем чистый
[24:52] объем выкупа. Таким образом, знак коэффициента ROB следует определять только числителем, то есть разницей во внутренней стоимости одной акции, а не знаком суммы чистого выкупа акций, поэтому мы берем
[25:05] абсолютное значение этой суммы. В этих формулах налоги не учитывались, но вы можете добавить их обратно, если хотите. Проблема в том, что налоговые ставки могут быть разными для разных людей. Я также привела пример
[25:17] использования этих формул, и я не буду здесь подробно описывать вычисления, потому что это, по сути, просто подстановка чисел в формулы, но я хочу показать вам эту таблицу, потому что она очень наглядно демонстрирует, что в зависимости от
[25:29] периода владения акциями акционером, выкуп акций в определенный начальный выкуп акций в определенный начальный период может привести либо к прибыли, либо к убытку в зависимости от последующих дивидендов и цен акций. В данном примере
[25:41] выкуп акций был произведен по цене 100 долларов. В первый год дивиденды составили 5 долларов, а цена акций выросла на 10 долларов, поэтому выкуп акций в начальный период привел к увеличению внутренней стоимости одной акции на 1,6%, что
[25:57] по отношению к объему выкупа составило 18%. Но затем на второй год, несмотря на то, что и тогда выплачивались дивиденды , цена акций упала до 50 долларов, что составляло половину от суммы, выплаченной компанией в ходе выкупа акций. Таким образом, мы видим, что
[26:10] выкуп акций в начальный период привел к снижению внутренней стоимости одной акции на 6,8% для акционеров, которые владели акциями и продали их во второй год.
[26:22] По сравнению с суммой, использованной на выкуп акций, убыток составил минус 42%. Таким образом, это означает, что акционер, продавший свои акции на второй год, получил бы гораздо большую выгоду, если бы в начальный период ему выплатили дивиденды.
[26:37] Только на четвертом году снова появится прибыль от выкупа акций, осуществленного в начальный период. Через мгновение мы увидим графики коэффициентов ROIV и ROB для реальных компаний, и они показывают, что
[26:49] для каждого отдельного начального момента времени рассчитываются эти коэффициенты притока и оттока, как мы это сделали здесь для всех возможных последующих периодов. Таким образом, это относится к 1 году, 2 годам, 3 годам и так далее, вплоть до, например, 20 лет. Затем программа
[27:04] вычисляет среднее значение и стандартное отклонение, и отображает их на графике. Я пробовал разные способы построения графиков для этих данных, но проблема в том, что нужно отобразить несколько измерений , и это очень запутывает. Поэтому я
[27:17] обнаружил, что построение графика среднего значения и стандартного отклонения — лучший способ. Итак, давайте рассмотрим несколько примеров исторических данных по выкупу акций, и перейдем на сайт simsim.run. Мы нажимаем на «Данные», вводим
[27:33] биржевой символ RGR, получаем данные по компании Sturm, Ruger, производителю огнестрельного оружия, затем переходим на вкладку «Доходность» и « графика. На
[27:46] верхнем графике показано соотношение цены к объему продаж акций, которое используется для оценки того, были ли акции в целом дешевыми или дорогими. На втором графике показана сумма выкупа акций в чистом виде относительно общих активов, и это используется для демонстрации того, в
[27:59] каком объеме компания выкупала или выпускала акции относительно своего размера. Сравнивая два верхних графика, мы можем увидеть, имела ли компания тенденцию выкупать или выпускать акции, когда они были дешевыми или дорогими. Это
[28:14] очень редкий пример компании, которая выкупала акции только тогда, когда считала их дешевыми. Например, здесь в 2006 году, и здесь в 2007 году, и снова в 2014 году, и в 2017 году, а также несколько других небольших выкупов акций
[28:31] тут и там. На двух нижних графиках показаны коэффициенты доходности от выкупа акций. Итак, сначала рассмотрим доходность внутренней стоимости, которая показывает рост или снижение внутренней стоимости одной акции.
[28:44] Например, в 2006 году этот показатель в среднем составлял около 5,5%. Таким образом, программа рассчитывает правильное соотношение для начального периода и всех возможных
[28:56] конечных периодов. Затем программа вычисляет среднее значение и стандартное отклонение, и именно эти значения отображаются на графике для каждого временного шага. Таким образом, в 2007 году средний процент попаданий на правый фланг составлял около 9%. Однако в случае масштабного выкупа акций в 2014 году этот показатель
[29:12] Однако в случае масштабного выкупа акций в 2014 году этот показатель составил около 0%, а в 2017 году — составил около 0%, а в 2017 году — в среднем минус 1,3%. Это объясняется тем, что текущая стоимость последующих дивидендов и цен акций
[29:24] была несколько ниже, чем цена акций на тот момент времени. Таким образом, выкуп акций обернулся небольшими убытками. Ситуация может измениться, если, например, в течение следующего года или двух цена акций восстановится, скажем, на 50 или 100%, тогда все
[29:39] эти данные будут пересчитаны, график будет построен заново, и это потенциально может показать рост. Или, если цена акций упадет еще сильнее, эти цифры будут пересчитаны, и они покажут еще больший убыток.
[29:52] Так что, как говорится, всё ещё не закончено, пока не прозвучит финальная песня. Это означает, что прибыль или убыток от выкупа акций зависят от последующих дивидендов и цен акций, поэтому ситуация может измениться до тех пор, пока не пройдет достаточно много времени, чтобы
[30:09] большого значения. А на нижнем графике показан коэффициент доходности от выкупа акций, который также отражает прибыль или убыток, вызванные выкупом акций, но теперь он рассчитывается относительно суммы, использованной для выкупа акций.
[30:24] Выкуп акций, осуществленный компанией в 2006, 2007 и 2008 годах, принес огромную прибыль 2007 и 2008 годах, принес огромную прибыль . Итак, этот показатель превышает 300%. Рассмотрим другой пример, а именно
[30:41] снова мы переходим на вкладку «Возвраты» и запускаем программу выкупа акций. А на верхнем графике видно, что соотношение цены к продажам за весь период в целом снизилось с пикового значения около пяти, а сейчас составляет около 0,6. Давайте также посмотрим
[30:56] на цену акций. Таким образом, этот показатель колебался вверх и вниз, вверх и вниз, вверх и вниз, и сейчас он резко упал. Давайте посмотрим на финансовые показатели и объемы продаж, и они тоже колебались. А теперь давайте посмотрим на количество акций. Таким образом,
[31:11] со временем эти показатели постепенно снижались благодаря выкупу акций. Вернемся к оценке стоимости акций в рамках программы выкупа акций . Следует также отметить, что большую часть времени они фактически осуществляли выкуп акций, за исключением
[31:24] выкуп акций, за исключением двух периодов, с 2008 по 2011 год. И это был период великого финансового кризиса. Именно тогда их акции были самыми дешевыми. А затем снова, с 2020
[31:39] по 2021 год. И это было время пандемии COVID, когда акции снова были дешевыми. Таким образом, эта компания сделала прямо противоположное тому, что должна была сделать. А поскольку цена акций более или менее колебалась, оставалась на прежнем уровне и имела
[31:52] тенденцию к снижению, практически все программы выкупа акций привели к убыткам для оставшихся акционеров, как мы можем видеть из показателя доходности на внутреннюю стоимость. В данном случае доходность от обратного выкупа демонстрирует странные
[32:04] зигзагообразные тенденции. Это происходит потому, что используемая нами база данных содержит только информацию о чистой сумме выкупа. Иногда компания не проводит выкуп акций в течение квартала, но выпускает акции, например, в обмен на
[32:18] опционы для сотрудников. А затем вы видите вот такой зигзагообразный узор. Рассмотрим другой пример, и это касается компании AutoZone, крупного розничного продавца автозапчастей. Давайте перейдем к разделу " Возвраты" и "Выкуп акций". И здесь
[32:32] соотношение цены к объему продаж постепенно росло в течение последних 30 лет. А если мы перейдем сюда и нажмем на «рентабельность», то увидим, что Вероятно, это отчасти объясняет, почему соотношение цены к объему продаж
[32:49] также постепенно росло. Давайте рассмотрим финансовые показатели. Таким образом, объем продаж значительно вырос, и темпы роста здесь очевидны. Это среднегодовой темп роста, рассчитанный на основе ретроспективных данных. Таким образом, начиная с самых
[33:02] последних данных и заканчивая данными рос в среднем на 6-7% в год. Давайте также посмотрим на количество
[33:14] которое за эти 30 лет сократилось примерно со 152 миллионов до 17 миллионов. Давайте посмотрим на цену акций: она посмотрим на цену акций: она выросла с 30 до 3400. Итак, давайте
[33:29] еще раз посмотрим на доходность от выкупа акций. А второй график показывает, что компания выкупала акции практически каждые несколько раз, за редкими исключениями, из-за среднегодового темпа роста в 6-7%, увеличения
[33:43] рентабельности и колоссального роста цены акций. Все эти выкупы акций, оставшимся акционерам. А показатель рентабельности выкупа акций показывает, что по сравнению с объемом выкупа это колоссальная прибыль.
[33:59] Обратите внимание, что в последних данных соотношения ROIV и ROIB стремятся к нулю . Это связано с тем, что доступно не так много данных о последующих дивидендах и ценах акций, и цены акций, вероятно, примерно одинаковы. Поэтому пока
[34:14] рано говорить о том, принесли ли оставшимся акционерам прибыль или убытки недавние выкупы акций за последние несколько лет выкупы акций за последние несколько лет скажем, 5, а может быть, даже 10 лет, прежде чем появятся данные, позволяющие судить о том,
[34:29] принёс прибыль или убыток оставшимся акционерам. Рассмотрим другой пример, а именно компанию Western Union. А последние 20-30 лет они в основном занимаются денежными переводами по
[34:43] всему миру. Итак, мы переходим по ссылке "возвраты" и " выкуп акций". А на верхнем графике видно, что соотношение цены к объему продаж постепенно снижалось в течение последних примерно 20 лет. Но, как и предыдущая компания, эта компания также практически постоянно проводила
[34:57] выкуп акций . Но компания находится в продаж. Таким образом, в течение нескольких лет наблюдалась относительно стагнация, а затем начался спад. А стоимость акций за этот 20-летний период снизилась
[35:11] из-за выкупа акций. Цена акций колебалась, и за значительно снизилась. Рентабельность в основном оставалась в пределах от 15% до 20%, за исключением временного снижения на несколько лет.
[35:27] Вернемся к оценке стоимости акций в рамках программы выкупа акций . Таким образом, поскольку текущая стоимость последующих дивидендов и цен акций фактически оказалась ниже из- за общей тенденции к снижению компании, это означает, что практически
[35:41] привели к убыткам для оставшихся акционеров, и им было бы акционеров, и им было бы гораздо выгоднее получать дивиденды.
[35:54] два нижних графика для всех акций в Америке. И мы объединяем их в один сюжет. Это уже было сделано в статье, и речь идет примерно о 2600 крупнейших американских акциях за последние 30 лет. Таким образом, это представляет собой большую часть
[36:11] американского фондового рынка. Таким образом, эти два графика, по сути, объединяют два графика здесь для одной компании, два графика здесь для другой два графика здесь для третьей компании,
[36:25] два графика здесь для четвертой компании и так далее, примерно для 2600 компаний. А затем они были ограничены межквартильным диапазоном плюс-минус пять, потому что некоторые значения являются очень экстремальными. В целом, это показывает,
[36:40] что примерно половина выкупов акций за последние 30 лет в Соединенных Штатах принесла убытки, а половина – прибыль. Эти два графика — настоящая бомба замедленного действия против академической теории о том, что
[36:55] выкуп акций и дивиденды эквивалентны, поскольку в реальности половина выкупов привела к убыткам. В Соединенных Штатах на программы выкупа военной техники были потрачены впустую многие триллионы долларов . И до сих пор
[37:11] профессора финансов утверждают, что выкуп акций и выплата дивидендов по сути одно и то же, за исключением налогов. Они полные идиоты. Ладно, я так сильно плюнула,
[37:23] когда это говорила, а теперь еще и весь экран залила плевком. нужно решить, проводить ли сегодня выкуп акций или выплачивать дивиденды. Это
[37:37] делается путем оценки будущей прибыли, которая может быть выплачена в виде дивидендов, а также путем оценки или прогнозирования будущих цен акций, после чего эти значения подставляются в формулы оценки, которые мы вывели несколько минут назад.
[37:50] Проблема в том, что будущее неопределенно, поэтому эти расчеты приходится проводить с использованием множества различных значений. Даже если вы используете электронную таблицу, это может быть сложно и занять много времени. Именно эту проблему и
[38:03] был призван решить сайт simfin.run . Сейчас она способна на гораздо большее, но изначально она была создана для оценки выкупа акций. Итак, мы нажимаем на «модели», затем вводим «обратный выкуп», и у нас появляется четыре различных имитационных модели для оценки стоимости
[38:18] обратного выкупа акций. Первый вариант предполагает здесь использовать не будем. Вместо этого мы воспользуемся вот этим методом, который использует
[38:30] терминальный рост. Итак, я удерживаю клавишу Control и щелкаю по ссылке, чтобы открыть новую вкладку, и давайте снова попробуем использовать в качестве примера компанию Sturm Ruger . Таким образом, программа заполняет как
[38:42] можно больше полей самыми последними данными по данной конкретной акции. Часть этой информации неверна. Например, сумма выкупа акций и избыток денежных средств — это данные, которые сложно легко получить из финансовой отчетности. Поэтому нам придётся
[38:56] заполнить это самостоятельно. Если есть кнопка «Данные», вы можете нажать на нее, чтобы увидеть информацию, относящуюся к данной области. Здесь мы видим, что у этой компании 105 миллионов долларов наличных средств и их эквивалентов, а также краткосрочных
[39:10] Обязательства», и мы увидим, что большая часть из них — это собственный капитал, и у компании нет никакой текущей или долгосрочной задолженности. Таким образом, большая часть этих денежных средств, вероятно, превышает потребности компании, но чуть позже мы увидим,
[39:25] что у этой компании очень нестабильные и непредсказуемые продажи. Вот почему они хотят, чтобы их баланс был абсолютной неприступной крепостью. Допустим, в этом примере излишек составляет 80 миллионов долларов . Итак, мы вводим это сюда и
[39:39] можем сказать, допустим, что хотим использовать только 50 миллионов долларов из этой суммы для выкупа акций. Теперь давайте нажмем на раздел « Прибыль», и это будут распределения вероятностей. Если мы нажмем на кнопку «Данные», мы увидим исторические
[39:53] данные по компании, а серым цветом выделены данные, используемые для распределения вероятностей. Итак, давайте выберем данные с 2010 года по настоящее время, затем нажмем эту кнопку
[40:06] и выберем чистую прибыль, поскольку точки данных. Итак, давайте снова нажмем на «Данные», и если я буду удерживать клавишу
[40:18] снова нажмем на «Данные», и если я буду удерживать клавишу Control, нажимая эту кнопку, то эти точки данных преобразуются в плавное распределение. На самом деле, мне нравится делать это по-другому . Итак, я удерживаю клавишу Ctrl и щелкаю по
[40:31] символу акции, чтобы открыть новую вкладку со всеми данными по акции. Этой компании присвоена оценка ИИ минус два, при этом оценка может варьироваться от минус 10 до плюс 10, и она ниже среднего уровня, потому что робот с искусственным интеллектом считает
[40:47] эту компанию крайне непредсказуемой. Таким образом, несмотря на невероятно прочный баланс, будущее этой компании весьма непредсказуемо. Давайте посмотрим на финансовые показатели и объем продаж, и вы увидите, как
[41:00] колеблются объемы продаж. Итак, если бы я оценивал это с позиции стороннего наблюдателя, а, возможно, даже и с позиции инсайдера, потому что я не думаю, что финансовый директор обладает гораздо лучшим пониманием того, что произойдет с этой компанией через 5 или 10 лет, чем мы, сторонние наблюдатели. Поэтому
[41:14] вместо того, чтобы выбирать данные о продажах только за последний год или около того, я бы выбрал что-то подобное. Таким образом, за последние 12-13 лет или около того мы наблюдаем все эти колебания продаж. А затем мы переходим к периферии, и
[41:28] я бы также выбрал более длительный период, который, как мне кажется, может быть репрезентативным для будущего, скажем, 5 или 10 лет. Мы также можем выбрать коэффициент оценки. Итак, здесь показано соотношение цены к объему продаж, а пунктирная линия
[41:43] указывает текущее значение этого соотношения, что позволяет быстро оценить текущее положение дел по сравнению с историческими данными. Затем мы можем нажать кнопку «sim», и программа выполнит несколько простых симуляций, используя выбранные нами данные
[41:56] . Итак, это защитный фактор прибыли, и он моделируется на основе чистой прибыли и объема продаж, которые мы только что выбрали, а затем эти значения перемножаются, чтобы смоделировать прибыль, которую мы также здесь имеем. А
[42:10] затем для расчета страхового покрытия прибыли используется деление смоделированной прибыли на последнюю рыночную капитализацию. А для расчета изменения цены используется выбранное соотношение цены к объему продаж и выбранные данные о продажах для моделирования будущей цены акций,
[42:25] после чего полученное значение делится на текущую цену акций. И на самом деле, для большинства своих оценок я использую только эти два метода. Когда мне нужно быстро оценить, считаю ли я акции дешевыми или дорогими. И этот смоделированный доход намного лучше,
[42:39] чем просто выбор дохода за последние 5, 10 или 2 года, или сколько угодно других лет. Итак, мы нажимаем на эту кнопку, чтобы скопировать дистрибутив в буфер обмена. Мы также можем выделить только часть, например, вот так
[42:52] , и нажать кнопку. Но в данном случае я хочу использовать всё это, поэтому я нажимаю кнопку здесь. В данном случае я возвращаюсь к своему моделированию процесса А чтобы посмотреть заработок за первый год, я щелкаю правой кнопкой мыши по вкладке и выбираю «
[43:06] Вставить». Итак, теперь у нас есть смоделированные данные о прибыли. Давайте посмотрим на второй, третий и четвертый год, и все они ничем не отличаются от предыдущих. Таким образом, во всех этих случаях используется одно и то же распределение вероятностей. Затем у нас
[43:19] есть темп роста в терминальный период, который рассчитывается исходя из последнего распределения прибыли и предполагает, что оно будет расти с этой скоростью на протяжении всей вечности. А еще мы можем представить это в виде распределения вероятностей, например, нормального распределения,
[43:34] равномерного распределения или нашего собственного пользовательского распределения, которое мы также можем сгладить подобным образом. И повторите это снова. И снова. Давайте вернем значение к нулю. Для корректного моделирования нам действительно следует
[43:49] учитывать, что рост не является бесплатным. Поэтому нам действительно следует вычесть бесплатным. Поэтому нам действительно следует вычесть
[44:01] . Было бы здорово, если бы это было встроено в автоматически. Но я еще не совсем решил, как это сделать. Таким образом, в настоящее время, если вы хотите роста, вам либо придется самостоятельно вычесть эту сумму
[44:14] из прибыли (это можно сделать, скорректировав здесь и добавив или вычтя здесь), либо вам просто придется помнить, что будущая прибыль переоценена, потому что вы не вычли деньги,
[44:28] в этом примере мы просто оставим темп роста равным нулю. Итак, давайте перейдем к ставке дисконтирования, используемой для расчета текущей стоимости. Можно возразить, что, поскольку у этой компании такой надежный баланс, как наличие
[44:43] большого количества избыточных денежных средств, ставка дисконтирования могла бы быть намного ниже. Итак, давайте сделаем это вот так А еще можно сделать его постоянным, равномерным или каким-либо другим по распределению. моделирование, нажимаем синюю кнопку и получаем результаты. Таким образом,
[44:59] этот график показывает доходность от внутренней стоимости, то есть, насколько изменится внутренняя стоимость одной акции в результате выкупа акций. Мы видим, что выкупа акций. Мы видим, что вероятность убытка составляет 24%, а пиковое значение
[45:12] находится примерно на уровне 2,5% или около того. Итак, давайте посмотрим на график доходности от обратного выкупа акций. Таким образом, это снова прибыль или убыток, но теперь измеряемый относительно суммы выкупа. В этом простом примере это выглядит как
[45:26] распределение доходов. Обратите внимание, что вероятность проигрыша что вероятность проигрыша здесь составляет 28%, а здесь — 24%. Это происходит потому, что выбросы отсеиваются до того, как рассчитывается вероятность убытков
[45:38] . Итак, давайте перейдем сюда и нажмем на «Изменение симуляции», и на оси X отобразится изменение текущей цены акций. Таким образом, программа берет текущую цену акций, которую мы здесь ввели, помещает ее посередине, а
[45:53] затем на графике показывает, каким был бы коэффициент рентабельности инвестиций, если бы текущая цена акций была другой. Давайте попробуем еще немного срезать эти выбросы Давайте попробуем еще немного срезать эти выбросы . Итак, мы нажимаем здесь, выбираем настройки и
[46:06] различные параметры, и нам нужно переместить ползунок влево, чтобы отсечь больше выбросов. Давайте попробуем ещё раз. Таким образом, если цена акции, например, составляет 30 долларов, то пик распределения, показанный более темным синим цветом, будет находиться примерно на уровне
[46:20] 5%. Давайте попробуем нажать на вкладку ROB. Здесь мы видим, что, вкладку ROB. Здесь мы видим, что, например, при цене в 50 долларов вероятность убытка или прибыли в результате выкупа акций составляет примерно 50 на 50. Но обратите внимание на один момент,
[46:34] если мы вернемся к показателю рентабельности инвестиций (ROY): при цене в 50 долларов он выглядит иначе. Это происходит потому, что коэффициент ROY имеет нелинейную формулу, в которой убытки нелинейную формулу, в которой убытки значительно превышают прибыль.
[46:52] является возможность сравнения его с другими инвестициями, которые компания могла бы осуществить, путем сопоставления коэффициента ROB с коэффициентом чистой приведенной стоимости альтернативных инвестиций. И давайте попробуем это сделать. Итак, мы возвращаемся к моделям,
[47:06] нажимаем здесь и пишем dists, и берем вот это: сравнение распределений в процентах. Допустим, у нас есть альтернативный инвестиционный актив, и его чистая альтернативный инвестиционный актив, и его чистая приведенная стоимость в среднем составляет 50%
[47:21] со стандартным отклонением, скажем, 10%. Таким образом, мы имеем следующее распределение для альтернативных инвестиций. А затем мы хотим сравнить это с коэффициентом рентабельности капитала (ROB) от выкупа акций. Итак, мы
[47:35] возвращаемся сюда. Давайте установим цену акции на уровне 40 долларов и нажмем на симулятор. А затем мы берём все эти данные из дистрибутива и копируем их в буфер обмена. И мы возвращаемся к сравнению. И мы нажимаем на «Распределение
[47:50] сравнению. И мы нажимаем на «Распределение два», вставляем и вводим цену акций ROB в размере 40 долларов. И я сделал то же самое для другого дистрибутива. У третьей акции цена 30, а у четвертой —
[48:04] 20. А последнюю мы отключили. Давайте попробуем запустить эту симуляцию, и получим вот такой график. И они расположены на очень большом расстоянии друг от друга. Итак, давайте попробуем обрезать некоторые из этих значений, скажем, в диапазоне от -100 до +300. Для этого зайдем в настройки
[48:21] +300. Для этого зайдем в настройки и выберем значения от -100% до +300%, и выберем значения от -100% до +300%, и проделаем то же самое с остальными значениями. В этом простом примере, даже при очень низкой цене акций,
[48:34] выкуп акций может привести к убыткам. Но сейчас цена акций составляет почти 40 долларов, и в этом случае, вероятно, выгоднее будет сделать альтернативную инвестицию, а не выкупать акции.
[48:48] Теперь вернемся к моделированию, и я хочу повторно использовать как можно больше этих данных в новом моделировании. Поэтому я поднимаюсь сюда, нажимаю «Подробнее» и «Копировать». А затем я перехожу к моделям и ввожу "обратный выкуп".
[49:02] А теперь я хочу также смоделировать будущие цены акций, и для этого предпочитаю использовать соотношение цены к выручке. Итак, я удерживаю клавишу Control и щелкаю мышью по этой ссылке. И мне нужно просто снова ввести биржевой символ. А если мы просто
[49:15] посмотрим на прибыль, то увидим, что это не то распределение, которое я хотел бы видеть. Давайте попробуем нажать ещё раз и вставить. Теперь мы получаем все данные из предыдущего моделирования. Давайте просто вернёмся к константам и посмотрим,
[49:28] всё ли здесь правильно. Но текущая цена акций составляет всего 10, а я хочу, чтобы она была самой последней, и есть небольшой трюк, чтобы вернуть это число. Вы можете увидеть это здесь, если наведете курсор на значок информации.
[49:41] Было 38,94, но есть небольшой трюк: если мы дважды щелкнем по этой ссылке, мы получим ее обратно. А остальные поля остались прежними, и это хорошо. Теперь давайте нажмем на « продажи», и это будет то же распределение, что и
[49:54] раньше, но с использованием дискретных значений. Итак, давайте нажмем на кнопку «Данные». Как видите, это тот же самый выделенный фрагмент, и мы можем удерживать клавишу Ctrl и нажать эту кнопку здесь. Итак, мы поняли. В качестве альтернативы, мы можем
[50:08] также нажать «больше» и выбрать «плавное», и получим точно такое же плавное распределение. И мы нажимаем на соотношение цены к продажам, и оно уже сглажено, потому что в этом распределении так много точек данных, что система автоматически делает его
[50:22] сглаженным. У нас также есть шкала, и она умножается на соотношение цены к объему продаж только в сценарии обратного выкупа , а не без него. И вы можете использовать это для моделирования изменения настроения. Если вы считаете, что
[50:35] инвесторам понравятся выкупы акций, вы можете установить это значение выше единицы, или, если вы если им не понравятся выкупы, то вы можете установить его ниже, скажем, 0,8. Или же можно просто оставить значение равным единице, чтобы соотношение цены к объему продаж было абсолютно
[50:49] одинаковым как с выкупом акций, так и без него. И снова у нас есть ставка дисконтирования, моделировании. Теперь у нас есть ставки налога на дивиденды и прирост капитала, но давайте для начала оставим их равными нулю.
[51:03] И мы нажимаем кнопку SIM-карты. Это так называемая скрипичная диаграмма, которая показывает распределение вероятностей для каждого из будущих лет. Таким образом, для одного акционера, владеющего акциями в течение 1 года, для другого, владеющего акциями
[51:17] в течение 2 лет, для третьего, для четвертого, для пятого А если мы нажмем на вкладку «Ограбление», то получим коэффициент возврата средств при выкупе. А если мы нажмем на вкладку «Изменение симуляции», то все 10 будущих лет будут объединены в один
[51:33] график, где текущая цена акций снова изменяется по оси X. Итак, здесь у нас есть коэффициент ROI и коэффициент rob, а также мы можем щелкнуть вкладку dist one , чтобы увидеть обзор
[51:46] всех входных распределений. Что касается соотношения цены к выручке, пунктирная линия показывает текущее соотношение цены к выручке, рассчитанное на основе текущей цены акций, которую мы ввели, а не обязательно сегодняшней, а той, которую мы
[52:01] . А поскольку мы используем одно и то же распределение для соотношения цены к объему продаж на протяжении всех 10 лет, все эти значения Но мы видим, что текущее соотношение цены к объему продаж находится в нижней части этого
[52:16] Тогда мы получим прирост стоимости акций просто за счет повторной переоценки коэффициента цена/ продажи в сторону повышения. А если мы перейдем на вкладку «Распределение два», распределения. Мы использовали нулевые налоговые ставки для дивидендов и
[52:31] прироста капитала, но один из главных аргументов в пользу выкупа акций вместо выплаты дивидендов заключается в том, что это дает налоговые преимущества. Итак, давайте попробуем ввести сюда некоторые налоговые ставки. Давайте сначала сохраним эту симуляцию. А теперь давайте загрузим точную копию в
[52:45] другой вкладке. А во втором пункте давайте установим налоговые ставки для дивидендов. Допустим, ставка составляет 30%, а ставка для прироста капитала — всего 10%. А теперь давайте нажмем кнопку симулятора.
[52:59] И здесь мы получаем правильные соотношения. А теперь вернемся к симуляции, где налоговые ставки отсутствуют. И мы получаем здесь правильные соотношения. Давайте сравним эти два варианта. Таким образом, это без учета каких-либо налогов, но с учетом
[53:13] налогов на дивиденды, которые значительно превышают налоги на прирост капитала. Итак, без налогов, с налогами, . Таким образом, вы видите, что налоги действительно имеют
[53:25] Таким образом, вы видите, что налоги действительно имеют значение, но это всего лишь два фактора. А решающим фактором, определяющим, выгоднее ли выкуп акций, чем выплата дивидендов, является общая некорректная оценка стоимости акций. Итак, текущая цена акции больше или меньше ее
[53:38] внутренней стоимости, если внутренняя стоимость рассчитывается на основе будущей прибыли и будущих цен акций? примеров для других акций: одну, которая, кажется, сильно переоценена, и одну,
[53:53] которая, кажется, недооценена. Итак, давайте вернемся к моделям, щелкнем правой кнопкой мыши по этой вернемся к моделям, щелкнем правой кнопкой мыши по этой Итак, мы нажимаем на кнопку «Данные», которая показывает суммы дивидендов и выкупа акций
[54:07] за последние 12 месяцев, и мы видим, что они часто составляют 5, 8, 9, 10. Допустим, видим, что они часто составляют 5, 8, 9, 10. Допустим,
[54:19] нажать на кнопку «Данные», чтобы увидеть активы и обязательства, и у них есть почти 11 миллиардов долларов денежных средств и их эквивалентов. Допустим, у вас есть 6 миллиардов долларов лишних наличных средств, и это нормально. Они не проводят
[54:33] весь выкуп акций за один день, поэтому сначала получают денежные средства от операционной деятельности, а затем тратят их на выкуп акций и так далее. Хорошо, давайте нажмем на «Прибыль», а если нажмем на «Данные», то увидим, что здесь просто скопированы исторические данные о прибыли за
[54:46] последние несколько лет. Давайте сделаем то же самое, что и раньше, смоделировав прибыль на основе чистой рентабельности и последних продаж. Итак, я щелкаю правой кнопкой мыши по этому значку и перехожу на соответствующую вкладку. Я нажимаю на «Финансы», выбираем последние
[55:01] продажи, затем переходим на вкладку «Маржа» и используем данные за 2015 год, нажимаем «Симуляция», затем « Прибыль», нажимаем здесь, чтобы скопировать данные в буфер обмена,
[55:13] и возвращаемся к симуляции выкупа акций. Мы щелкаем правой кнопкой мыши по первому году а для всех остальных лет используется то же самое распределение. Итак, давайте перейдем на вкладку «Продажи», где
[55:26] уже представлены самые свежие данные. Затем перейдем к показателю «Соотношение цены к продажам». Если мы нажмем кнопку «Данные», то увидим, что соотношение цены к продажам значительно выросло за последние несколько лет,
[55:41] и здесь уже представлено распределение данных с 2015 года по настоящее время. В противном случае мы бы выбрали этот пункт и нажали сюда. А коэффициент соотношения цены к объему продаж мы оставляем равным единице . А ставку дисконтирования давайте
[55:55] снизим до среднего значения в 8% со стандартным отклонением в полпроцента. А что касается налоговой ставки, давайте в этом простом примере оставим её равной нулю. Итак, мы нажимаем кнопку SIM-карты, и получаем здесь результаты. Таким образом, доходность от внутренней стоимости
[56:10] Таким образом, доходность от внутренней стоимости практически равна 100% убытку. А теперь давайте посмотрим на коэффициент ROB, который показывает прибыль или убыток относительно суммы выкупа. Таким образом, мы видим, что эти распределения находятся в диапазоне от -40% до более чем
[56:26] -70%. А если мы перейдем на вкладку "Распределение один", то увидим, что историческое соотношение цены к продажам было значительно ниже текущего. Таким образом, мы ожидаем, что стоимость акций будет переоценена в
[56:38] сторону снижения. Рассмотрим другой пример. Итак, мы возвращаемся к моделям и снова нажимаем на эту ссылку, удерживая клавишу Control. А затем PayPal. А если просто нажать на кнопку с данными,
[56:52] чтобы увидеть сумму выкупа акций, то окажется, что они тратят на выкуп почти 6 миллиардов долларов. Итак, давайте сделаем это и нажмем на кнопку «Данные», чтобы посмотреть активы и пассивы. У них 18 миллиардов долларов в виде денежных средств и их эквивалентов, а также краткосрочных
[57:07] обязательства, где у них лишь небольшая долгосрочная задолженность. Таким образом, похоже, у них определенно есть 6 миллиардов долларов лишних наличных средств. И снова, речь идет о прибыли, и я хочу смоделировать это на основе их чистой прибыли
[57:20] и объема продаж, как мы делали и раньше. Итак, я удерживаю клавишу Control и нажимаю на значок PayPal. А я перехожу к финансовым показателям и продажам, и мы выбираем самые последние данные. И мы переходим на вкладку «Поля» и используем все данные за последние 11
[57:34] лет или около того. А теперь давайте перейдем на вкладку «Оценка», где пунктирной линией показано, что это исторически низкое соотношение цены к объему продаж, а выборка охватывает последние 4 года или около того. Итак, мы нажимаем на кнопку SIM-карты
[57:47] , и если мы нажмем на изменение цены, то увидим, что большая часть этих изменений — это рост изменение цены, то увидим, что большая часть этих изменений — это рост , пик которого составляет около 75%, соотношение цены к продажам было намного выше, чем сейчас. Итак, давайте перейдем на
[58:02] вкладку «Заработок» и нажмем «плюс», чтобы скопировать это в буфер обмена. Вернемся к моделированию выкупа акций. Здесь мы щелкаем правой кнопкой мыши по этой вкладке. Мы нажимаем кнопку « Вставить», и здесь мы получаем смоделированное распределение прибыли. Мы переходим во
[58:16] вкладку "Продажи". Мы кликаем на данные, и, поскольку мы уже используем самые последние, . Щёлкните по данным здесь, и, опять же, мы уже используем тот же выбор, что и раньше,
[58:30] и оставляем шкалу соотношения цены к продажам равной единице, а затем переходим к ставке скидки и оставляем её на том же уровне распределения, что и здесь, то есть 10%. Таким образом, этот показатель несколько выше, чем в двух других примерах,
[58:42] что приводит к более низкой и консервативной оценке текущей стоимости. Итак, мы нажимаем кнопку SIM-карты, получаем эти данные и видим, что доходность от внутренней стоимости обычно составляет от 6 до 12% в первый год, затем
[58:57] постепенно снижается, и к 10-му году большая часть распределения находится в диапазоне году большая часть распределения находится в диапазоне от 4 до 9%. Обратите внимание, что со временем они постепенно снижаются, и это происходит потому, что все исходные
[59:11] распределения для продаж, прибыли и соотношения цены к продажам остаются неизменными. Одного дополнительного года заработка недостаточно, чтобы компенсировать еще один год скидок в среднем на 10%. Мы можем попробовать более высокую ставку дисконтирования, например,
[59:27] 15%, тогда разница будет еще более заметной. Но давайте просто вернем среднюю ставку скидки к 10%, а затем снова нажмем кнопку SIM. Давайте посмотрим на коэффициент робастности, и
[59:41] основная часть распределения находится в диапазоне, скажем, от 60 до, скажем, 180%, и этот показатель также снижается. Давайте перейдем на вкладку «Изменение симуляции», которая объединяет данные за
[59:53] все 10 лет на одном графике. Итак, при текущей цене акций около 45 долларов и если эти исходные предположения обоснованы с учетом будущих продаж, прибыли
[1:00:05] и распределения прибыли по цене акций, то выкуп акций сегодня на сумму 6 миллиардов долларов увеличит внутреннюю стоимость одной акции в среднем примерно на 7%
[1:00:17] практически без вероятности убытков. Давайте посмотрим на коэффициент ROB, который сравнивает изменение внутренней стоимости одной акции с суммой выкупа, как если бы это был просто коэффициент чистой приведенной стоимости каких-либо инвестиций, которые
[1:00:30] компания осуществляет. Темно-синий цвет показывает, что наиболее вероятные результаты будут находиться в диапазоне от 50% до 100%, а может быть, даже до 150%. Таким образом, если эти предположения о будущем окажутся обоснованными, то
[1:00:45] цене станет фантастическим событием. Вот, собственно, и всё . Система проста в освоении, и как только вы к ней привыкнете, вы сможете буквально за минуту создать симуляцию обратного выкупа . Таким образом, в будущем это поможет
[1:00:59] вам избежать выкупа акций, который может привести к убыткам для оставшихся shareholders. Good luck.
⚡ Saved you 1h 01m reading this? Transcribe any YouTube video for free — no signup needed.