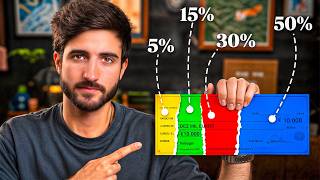

Tired of running out of money? Try the 5-Bucket Method
45sThis segment directly addresses a common financial pain point with a relatable scenario, promising a solution, which is a classic hook for viral financial content.
▶ Play Clip"Delivers a solid, actionable framework with a clear example, though the sponsor segment and repeated explanations add some padding."
Gabriel Ferreira presents the 'Salary Waterfall' method, a five-bucket system to organize your monthly income so you can cover responsibilities, prepare for irregular expenses, build an emergency fund, invest for the future, and still have guilt-free spending money. He demonstrates the process with a fictional character, Sara, and provides a prompt for AI tools to automate the calculations.
Many people run out of money before the next paycheck, struggling to cover expenses and save for the future.
Gabriel will show a system to manage your salary, pay everything, have fun, and invest for the future, set up once and then automated.
About 1 in 3 families in Portugal cannot handle an unexpected expense without going into debt; many don't know how to invest.
Humans are not naturally good at managing money, which is why a structured system is needed.
The 'Salary Waterfall' (Cascata do Sal) consists of 5 buckets (steps) through which your salary flows, ensuring organization and future building.
Before any distribution, know your net income (after taxes). Use the amount that hits your account predictably, accounting for subsidies (e.g., 14 months vs. 12 months).
This bucket covers survival costs: fixed (rent, internet, minimum credit payments) and variable (water, electricity, groceries, fuel). For variable costs, use the highest common value (e.g., if electricity is usually 50-65€, use 65€).
Negotiate credit and insurance (e.g., via intermediaries), switch to cheaper services, and compare supermarket prices per kilo. If still struggling, focus on increasing income.
Sara earns 1,200€ net. She spends 500€ on rent (shared), 150€ on groceries, and 100€ on other bills, totaling 750€ for responsibilities.
This bucket covers predictable but irregular expenses (e.g., car tax, annual insurance, Christmas, holidays). Divide into 'mandatory' and 'chosen' preparation. Sum all annual costs and divide by 12 to set aside monthly.
Sara's annual preparation costs total 1,100€, so she sets aside ~92€ per month (rounded to 90€ for simplicity).
This temporary bucket covers unexpected emergencies (e.g., car breakdown, urgent medical, job loss). Determine a comfortable amount (e.g., 1-3 months of responsibilities).
Buckets 3 (Emergency) and 4 (Goals) work together as the 'future slice'. After responsibilities and preparation, apply the 60/40 rule: 60% to future, 40% to free spending.
From 360€ remaining, 60% (216€) goes to future, 40% (144€) to free bucket. The free bucket must never go below 10% of net income (120€ for Sara).
Phase 1: 100% to emergency fund. Phase 2: 75% to emergency, 25% to goals. Phase 3: 50/50. Once emergency fund is full, 100% goes to goals.
Investing 216€/month from age 25 to 65 at 10% average return yields ~1,198,000€. Starting at 35 yields only ~445,000€ — a 753,000€ difference.
XTB is a regulated broker (by CMVM in Portugal) used for long-term investing. It offers a money market product yielding 2.3% annually for idle cash (for new clients, first 90 days).
Separate bank accounts or scheduled transfers to automate the process. Keep responsibilities/preparation in one account, emergency fund in a separate interest-bearing account, and goals in investment/poupança accounts.
Having only free money in your main account gives freedom to spend without guilt, knowing all obligations are covered.
A prompt is provided for AI tools (e.g., ChatGPT) to calculate all numbers based on your inputs, making the process easier.
Copy the prompt from the description, paste into ChatGPT, answer the questions (net income, expenses, emergency amount, etc.), and it outputs the monthly cascade plan.
Use the AI output to set up your plan, inject extra income into the emergency fund to speed it up, and watch the linked video on investing from zero.
The Salary Waterfall method provides a clear, automated framework to manage your salary, ensuring you cover essentials, prepare for the future, and enjoy guilt-free spending. By setting it up once and using AI to calculate the numbers, you can achieve financial organization and peace of mind.
Humans are not built for money management
Highlights the psychological reason why a structured system is necessary.
01:04Negotiate credit and insurance
Practical tip to reduce fixed costs using intermediaries.
03:48Compound interest example
Shows the massive impact of starting early with a concrete number.
13:44Freedom through structure
Reframes budgeting as liberation, not restriction.
18:14[00:00] Então tu recebes o ornado, pagas a renda, as contas, fazes as compras do mês e 3 semanas depois estás a contar os dias até o próximo pagamento sempre estudando para onde é que tudo foi. Se isto sou algo que já te aconteceu ou que está acontecendo especificamente
[00:12] então este vídeo foi mesmo feito para ti. Então não és confortável porque nestes próximos minutos eu vou-te mostrar exatamente o que é que eu faço quando o ornado me cai na conta para pagar tudo, divertir-me e ainda conseguir investir para o meu futuro. Isto que eu te vou mostrar a monta-se uma vez, numa tarde
[00:25] e a partir daí fazes o trabalho sozinho. Então olá, o meu nome é Gabriel Ferreira e as novas profissões de formas de fazer dinheiro online, enquanto que minto o caminho que me vou dosar ao milhão e ser conhecido pela Forbes como um 30 under 30, aplicando tudo aquilo que vou ensinando aqui no canal. Aproveito também para dizer que eu não sou nenhum
[00:39] consultor financeiro, vou dizer aqui apenas isso a minha opinião e já agora muito obrigado a XTB por estar a apoiar este vídeo, mas falamos mais sobre ele depois. Em Portugal, cerca de uma a cada três famílias não consegue fazer face a uma despesa inesperada
[00:51] sem ter de endividar a família e muitas mães não sabem como é que conseguem investir para o seu futuro. Tudo está a cara, a vida não é fácil e nós muitas vezes por causa o reconhecimento, ainda a tornamos pior, mesmo que sem querer. O ser humano não foi feito propriamente para gerir dinheiro.
[01:04] É um fato, daí precisamos de mais dinheiro para fazer as coisas bem. Então, tu, se quiseres, vais utilizar a que eu chamo de cascata do sal. Sal foi inspirada no salário e isto vai representar o vosso ordenado. Ou o nosso, neste caso. Vamos falar aqui em todos nós.
[01:18] Nós vamos ter, como estás aqui a ver, 5 passos por onde o sal, portanto, o salário vai passar e que serão, quer um deles, um balde. Ou seja, o teu sal vai começar aqui para este balde 1, quando este balde que tiveres já vai passar para o 2, depois para o 3, depois para o 4, até chegar ao 5 e à partida vais ter então o teu salário, o teu ordenado bem organizado.
[01:36] Isto vai-nos permitir garantir que não só sabes o que podes gastar sem receios, como também que estás a construir um futuro financeiro em vez de estar a viver com uma corda ao pescoço todos os meses. Então primeiro vamos ver como é que funciona isto tudo para depois conseguimos automatizar as coisas.
[01:50] Então, passo número 0, que não consta em nenhum balde, o líquido real. Antes de fazermos qualquer tipo de distribuição e organização financeira, nós temos que saber qual é que é o teu ornado líquido, ou o dinheiro que tu recebes e que fica teu e não para o Estado.
[02:02] Então, vamos supor que eu recebia um ornado bruto de 1.550€ e eu estaria a receber mais ou menos 1.200€ líquidos com isto, e ainda com a nossa social e essas coisas, então é este número que eu quero usar, e 9.550€. No fundo, tu queres utilizar o número real que fica na tua conta
[02:16] depois de todos os impostos, que para a maior parte das pessoas já vem nos contatos. E quanto aos subsídios de feis, o que fazer? A regra é simples. O líquido que vamos utilizar é aquilo que se cai na conta de forma previsível. Ou seja, subsídios em dólares, é assim. Contas para o teu líquido mensal mês a mês, 12 meses.
[02:30] Se recebes em separado, ou seja, em 14 meses, contas o teu salário base desse mês, mais os subsídios. Se tu trabalhas a subsídios de feis, tens de tentar fazer uma média mensal líquida e não contas com o valor dos impostos que vais ter de pagar mais tarde, ok? Depois disso, que é a parte 5, já temos o nosso pessoal
[02:43] e vamos começar a entorná-lo nos baldes que vão aqui aparecer. E o nosso primeiro balde vai ser o balde das responsabilidades. Então primeiro vamos entender a lógica e depois já vemos como é que fazemos isto no teu banco, as aplicações e já tratamos esta parte das automações.
[02:55] Este balde representa tudo o que tu precisas para sobreviver e ele vai-te dividir basicamente em dois. Tem então os custos que são fixos, ou seja, aqueles que são baixos dos mesmos, como a renda, a casa, a internet, o telemóvel, os usos obrigatórios que tens pagado
[03:08] e outros créditos mínimos que tu tenhas. Mas tem também aqueles custos que acontecem todos os meses, mas que podem variar, Ou seja, os variáveis, como por exemplo a água, a luz, o supermercado, o combustível, às vezes pode ser um bocadinho mais, um bocadinho menos. Depois, quanto aos fichas de acesso, portanto nós temos que somá-los todos.
[03:23] E relativamente aos variáveis, tu vais somar o valor mais alto comum. O que é que isso significa? Imagina que tu na luz às vezes pagas 50 euros, outras vezes pagas 65. Nós vamos pegar no valor mais alto, então vamos usar o 65.
[03:35] Mas imagina que num mês qualquer, a ti tivesse que pagar 85 euros nesse mês. Se for pontual, não contamos. É, dentro daquilo que costuma ser, contamos é o valor mais alto comum. A maior parte dos portugueses olha para este balde aqui das responsabilidades e a maior parte vê quase o seu dinheiro todo evaporado.
[03:48] Existem algumas formas de melhorarmos isto. Se tivermos, por exemplo, crédito e seguro, podemos tentar negociá-los. Pode-se dar um intermediário de crédito e seguro que faz este trabalho por ti e não pagas nada pelo serviço. Eu vou deixar aí na descrição o teu serviço para mim atualmente.
[04:00] Se não tiver muito água e luz, podes sempre tentar ver outros serviços que ofereçam o mesmo, mas mais barato. E, por exemplo, no supermercado, vê se estás a fazer bem as compras. Compara os preços por quilo, aproveita-te os contos, já está. Isto não vai mudar imenso, mas no todo vai-se fazer a diferença certamente.
[04:13] Se o teu caso aqui neste passo for de sufoco e pá, é realmente, é que vai passar tudo para aqui e essas dicas que eu te dei agora mesmo ainda assim não volveram, vamos ter de trabalhar para depois aumentar os nossos rendimentos e vai ser depois um trabalho importante para tornarmos isto tudo mais saudável.
[04:26] Se quiseres um interromper, organizar esta tua jornada financeira. Temos incluído um curso sempre gratuito de email com 7 dias onde todos os dias apenas há um para criar um plano de ação no dia a dia. Se quiseres a inscrição é gratuito e está aí na descrição, começa já hoje se quiseres.
[04:38] Então vamos imaginar a Sara, que é a nossa personagem deste vídeo e que basicamente ela recebe já, ela conseguiu fazer o seu ornado líquido e ela recebe 1.200€ já na carteira, ok? Já na conta. E aqui já temos que contar ornados, subsídios, cartões de refeição.
[04:52] Ela vive com o marido e devido, por exemplo, a venda de 1.000€, então ela paga 500€, ele paga 500€ e gasta mais ou menos 150€ no supermercado e 100€ em outras coisas, em outras contas que estejam para aqui. Então no total, vamos supor, por exemplo,
[05:04] ela vai gastar 750€, ok? Neste balde. Portanto, obviamente, se manda estes e estes. Então, no fundo, eu venho aqui a este balde e já sei que este balde tem o número de 750€ que vai encher aqui grande parte do que temos aqui neste balde.
[05:19] Ent com isso este 1200 gasta 750 eu j sei que passam para o pr balde 450 E que balde este Este o balde da prepara Este aqui daquelas coisas que se qualquer pessoa implementar vai reduzir imensos problemas
[05:34] normais de gestão financeira. Sabes aquela conta que tu pagas pontualmente a meio ano, mas sabes que ela vai chegar e quando chega é um arromba enorme, seja por exemplo o IUC do carro, um seguro qualquer que tu pagas anual, impostos específicos, aquela altura
[05:46] em que vai aquele imposto, no fundo daquelas coisas que acontecem todos os anos a uma determinada ou mesmo que não seja uma coisa que acontece todos os anos, tu já sabes que vai chegar aquele dia e aquela data e vais ter que pagar no próximo ano, por exemplo. Então, com este plano, isso vai parar de ser uma surpresa, porque nós vamos organizar isto tudo com a incidência,
[06:01] e por tudo para também não te pesar nas contas, quando elas chegarem já está pronto, já está pronto a pagar. Então, este balde vai se dividir em dois. Então, nós temos a preparação obrigatória, são aquelas contas que vêm aí, que tens de pagar e não há imposto, não dá para cancelar, tem que ser.
[06:14] E temos também a preparação escolhida. Aqui vão estar coisas que só fazes se quiseres, mas que sabes que também vão acontecer. Por exemplo, o Natal, as férias, aniversários, um jantar anual qualquer que fazes com os teus amigos da faculdade ou com os teus amigos do trabalho.
[06:27] Agora, muito importante, esta organização, esta preparação escolhida é para ser preenchida com cabeça, ok? Num ano terrível qualquer e sem grande dinheiro, não vais gastar 500 euros de Natal, gastas calhar 100. Tens que ter cabeça, no fundo.
[06:39] Então nós vamos pegar o nosso calendário. Vamos colocar isso aqui, o nosso calendário. e vais ver quanto dinheiro precisas em cada altura. Vamos supor, aqui em janeiro precisas de fazer uma coisa, aqui, sei lá, em junho precisas de 100 para essa outra coisa,
[06:51] aqui precisas de 50 para essa outra coisa. Portanto, vais fazer aqui coisa a coisa, colocar quanto dinheiro precisas ter naquela altura específica para pagar essa coisa específica. Seja obrigatório ou escolhida para já. E depois vais pegar nisto tudo e vais tomar o total.
[07:05] Nós temos a ver no ano todo quantas contas de preparação é que vamos ter. Vamos supor que a Sara também fez esse exercício e no final percebeu que este aqui vale, por exemplo, a 1.100€ no total de ano de contas de preparação.
[07:18] Portanto, este balde de preparação vale no ano inteiro, que é estes 6.100€, e isto dividido por duas dá mais ou menos 92€. Para não dar para ouvir e só para as contas ficarem mais fáceis aqui, vamos contar que são 90, ok?
[07:32] Para ser mais redondinho. Este balde acrescenta aqui mais 90€, eu a meto este bocadinho, e eu já sei que este meu balde custa 90€. Prontamente aqui já estou pronto para passar para o próximo. Então eu já sei que eu vou seguir e vou ficar com 360€ disponíveis.
[07:48] Uma nota, no primeiro ano em que estiveres a fazer este exercício, se tiveres coisas para pagar entretanto, não dará para fazer isto como deve ser, obviamente, mas é só nesse ano, pois a partir daí já sabes que tens este objetivo e tens isto aqui para formular anos a seguir, praticamente.
[08:01] Agora tentas fazer o melhor de conselhos com a informação que tens. Depois chegamos ao nosso intervalo, que é a almoçada. Até agora nós falámos de coisas que conseguimos prever, ver as nossas responsabilidades e o que temos de preparar para durante o ano. E aquilo que nós não conseguimos prever que às vezes pode acontecer e passe a ser uma grande emergência.
[08:14] Para isso nós vamos ter que ter uma almofada financeira para as tais emergências. Então para isso nós temos de saber quanto é que custam as tuas emergências. Para começarmos então a juntar este número que será o nosso número de emergência. Este balde vai ser temporário, ou seja, tu só vais ter que usar por agora
[08:28] até eu conseguir preencher toda a tua almofada. Já vai, para teres uma ideia do que são emergências. Por exemplo, o teu carro abrir e sem carro não vais para o trabalho, sem trabalho não ganhas dinheiro. Isso é uma emergência. Se há precisas de uma consulta urgente, num privado,
[08:40] porque tens um problema de saúde que tens que pagar agora e não tens dinheiro para isso, isso é uma emergência. Ficas sem trabalho e não tens dinheiro para subsídios, emprestas ou seja pelo que for, isso é uma emergência. Vai pegar nessas emergências todas possíveis e vai ver um número de cintas confortável que te cubra os problemas.
[08:53] Agora, se cresce a arte, não trazes as emergências todas no mesmo dia, espero eu. Depois tens que analisar a tua situação. Se vivemos na casa dos teus pais, não é igual a pessoas de uma mãe sozinha com dois filhos. Então vamos supor que o número de emergência da Sara vão ser 1500 euros, por exemplo,
[09:05] para um cargo, é pá, podia ter sido isso aqui em baixo, mas vocês não vão me dar ideia. A menina, 80€ para uma tal consulta, e ela quer ter pelo menos um mês do balde de responsabilidades coberto. Portanto, nós temos 750€ ali no balde das responsabilidades, e eu quero ter pelo menos
[09:20] um mês para lançar alguma coisa e isso está pago. Então vou pôr aqui, resto de responsabilidades. E este, mais este, mais este, vai dar então um total de 2330€, vai ser o tamanho da minha almoçada total.
[09:32] E agora chega uma parte super importante, porque aqui agora tens que acompanhar. Este balde e este balde, portanto o 3 e o 4, vão funcionar como um só para já. Vão funcionar juntos. Pensa neles como uma fatia do futuro. Portanto, estes dois fazem parte da fatia do futuro.
[09:47] Eles funcionam meio juntos. Então, com essa responsabilidade, essa preparação toda, tu vais ter que definir que dinheiro é que tu queres pôr para o teu futuro. Vai ser este 3, este 3º balde que há um fado e o 4º, já vamos ver. e o passo para gastar onde quiseres, será depois aqui o nosso quinto balde.
[10:02] Mas vamos às regras, para isto não ficar confuso. Então, depois de tudo isto, a Sara ainda tinha aqui os 360€. Ou seja, deste valor, nós vamos aplicar uma regra que é 60-40, onde 60% do teu dinheiro vai para o teu futuro e 40% vai para aqui.
[10:17] Portanto, nós vamos pegar no dinheiro que te sobrou do passo 1 e do passo 2 e 60% vai ser usado neste 3 e 4 e 40% deste valor que veio para aqui, vem para o quinto, está bem?
[10:29] Nós temos o nosso neto aqui, gastamos aqui parte, gastamos aqui parte, e o que sobra para aqui, 60, 40. Estou a repetir várias vezes que é para isso ficar na cabeça. Este foi o mais bom ver que vai se chamar balde livre, que se virás, como já pedi, para gastar onde quiser, mas já lá vamos.
[10:42] Fazendo 70% 360 e 40% 360, eu sei que, para o meu futuro, eu vou ter 216 euros e se que para este balde eu vou ter 144 euros j vamos falar deles ok Mas s porque importante ver esta conta primeiro e chegar l E aten faz isto agora uma vez est bem N queres que te assustes
[11:02] Há uma única exceção a esta regra, que também é muito importante, que é o balde livre, que vai ser este aqui, já posso dizer, ou até já podes escrever, isto é o balde livre. Ele nunca pode ir abaixo dos 10% do teu total líquido.
[11:15] Ou seja, lembra-te deste número que estamos aqui, ele nunca pode ser, neste caso estamos aqui os 1.200€, onde se eu fizer 10% disto é equivalente a 120€, portanto depois de aplicar estas contas aqui, seja o que for que aconteça, eu vou tentar sempre ter pelo menos 10% aqui,
[11:30] neste caso no mínimo são 120€, mas eu fazendo as regras de 60-40 vejo que estão 144, o que é acima, então não vou ter que ter um cheiro em nada, mas imagina que lhe dava-me 100, epá, eu vou tentar fechar aqui para 120 e uso o resto para este, está bem?
[11:43] É importante que tu vivas e que tu aproveites a dívida e subscrutes, e subscritos. No caso contrário, também não vais conseguir manter este plano, porque vais entrar em parafuso. No caso da Sara, vai dar para fazer, então não vou precisar desta regra, mas fica aqui a nota. Agora a pergunta é, e voltando na realidade, a que apontou nós estávamos, como é que esses 216 euros
[11:59] desta fatia do futuro se dividem em entrar um fada e esse próximo balde? Aqui nós aplicamos uma regra gradual. Atenção, tu não tens de procurar isto, nós vamos deixar um prompt criado por nós para tu ver estes números todos certinhos, mas convém entender a lógica para quando usares
[12:13] tu saberes o que é que está a acontecer. Ah, o prompt que eu estou a falar é um prompt para pôr numa inteligência artificial e ela dá-se logo as respostinhas todas com as contas todas feitas. Então, a construção da almofada passa em três etapas. A primeira etapa, toda a fatia vai para a almofada.
[12:26] Portanto, toda esta fatia de tudo vai para aqui, para o 3. Na segunda etapa, eu divido 75% que vai sair para a almofada e 25% para este balde aqui. Na terceira etapa, eu dividi 50% para 50% e quando a almofada estiver toda cheia, todo o dinheiro vai sair para este balde, está bem?
[12:39] Portanto, não tem que esperar isto, é só para saberes que isto é assim que vai funcionar. Uma dica, tu podes utilizar o dinheiro extra que ganhas ou recebas para acelerar a construção da almofada. Tu só precisas construir a almofada uma vez e depois, claro, se utilizares a tua emergência,
[12:51] voltas a construí-la, mas espero que não tenhas emergências. Nós construímos esta almofada para não a termos que usar, não é? Mas, claro, nós depois já vemos isso que eu vou-te mostrar como é que tu consegues fazer coisas com a inteligência artificial e qual é o teu prompt, como é que tu usas, já vamos fazer esta simulação toda.
[13:04] E agora sim, chegamos ao quarto balde e este quarto balde vão ser os nossos objetivos. Ah, se assim dizer então que aqui vai ser variável, portanto nós vamos subir aqui mais qualquer coisa, mas aqui o balde vai ter então aquela variação que depois vamos ter de dar a ser através do pronto
[13:17] e este aqui também vai acabar por ser variável até chegar a ter os 226 euros aí em prática. Aliás, inicialmente os 226 vem para a prática e depois é que vai começar a migrar para este lado. Então é a mesma coisa, nós temos aqui o nosso balde já cheio,
[13:30] migramos este aqui ainda um bocadinho mais com este tal variável para o devido, ok? Este balde é onde vais construir a vida que tu queres no futuro. À medida que avanças a almofada, vais ter um espaço para este balde aos poucos e quanto mais rápido terminar a almofada, mais rápido começamos a conseguir vir aqui a 100%.
[13:44] Agora, o que é que importa tanto acabar isto e vir mais rapidamente possível aqui para os objetivos? Vamos supor que, nos anotos abertivos, nós tínhamos que colocar o nosso dinheiro a render para um objetivo futuro e que nós tínhamos uma coisa criando a 10% em média por ano.
[13:57] Então, fico, dos 25 anos aos 65 anos, portanto, até à reforma, e vejo os tais 216 por mês, durante esse tempo, e até para ir a só uma simulação super simplificada, a lista daria mais ou menos 1.198.000€.
[14:09] Agora imagina que eu só começaria 10 anos depois, dos 35 aos 65. De repente, o resultado final dá ligeiramente acima dos 445 mil euros. Estamos a falar de 753 mil euros de diferença. Então o tempo ajuda, nos casos as coisas corram sempre bem, a ter um resultado melhor cada vez mais desviro composto.
[14:25] Agora, quando se diz investir precisarás ter uma plataforma para o fazer. Para os meus planos de longo prazo eu preciso saber que é também a parceria deste vídeo. Por exemplo, esta conta aqui é aquela que eu costumo mostrar aqui nos vídeos e é uma conta que eu também estou a construir com esse objetivo de longo prazo.
[14:38] é a plataforma onde tu podes investir o teu dinheiro. E convém que tenha histórico, confiança. Por exemplo, aqui tu tens um escritório em Portugal, que eles são regulados pela CMVM, que são o regulador português, ou seja, tem comprimento, requisitos de segurança operacional,
[14:51] transparência, proteção de clientes. Então, ele está com uma camada de confiança na plataforma que uma corretora que não seja regulada não tem. Mas atenção, investir continua a ter risco capital, obviamente. Podes acabar com menos do que começaste. Se quiseres trabalhar nos teus objetivos e a XCB fizer sentido para ti,
[15:05] e tens o código QR aqui ou então também tens o link na descrição. Já agora, no registro, se tu clicares o código Gabriel F, se o registro estiver com alguma campanha em assist, para podes aproveitar, esse código dá-te acesso a essa campanha. Agora, como é que tu sabes se a campanha está ativa ou não?
[15:18] A partir de se tu clicares nesse link ou no código QR, tu vais para uma página a falar sobre essa campanha. Se fores para a página normal, vais receber, porque a partida não estará a ver nada nesse momento. Agora, isso foi só apenas um exemplo de objetivo, por exemplo, a reforma. Mas, agora, tu podes ter muito mais objetivos, muito mais simples até do que este que eu tive a dizer,
[15:34] E também vai ser crescer, o que é difícil de fazer, é que não vai ter jeito necessariamente, seja investir, seja poupar, e é neste balde que tu vais fazer. Portanto, qual é que é um objectivo, quanto dinheiro preciso e como é que eu vou atingir. Então nós sabemos que neste balde, ou foi desvencido a 6 para aqui,
[15:48] e depois desvencido a 6 para aqui, nós já sabemos que eles estão interligados e eles vão andando de um para o outro. Nós já sabemos que o que nos sobrou deste balde para este cupim de balde, vão ser os 144€, que basicamente é o que nós vamos usar para encher este balde até ao fim.
[16:02] Se vier neste último balde, o balde livre, que já dei mais ou menos a entender, é aquele balde que vais poder gastar onde quiseres, como quiseres, sabendo que já tens tudo resplandado. Portanto tu chegaste aqui e j tens tudo em dia Mas ainda assim um problema e ainda vamos ver ali o prompt e como que tu consegues ter isto automatizado se tu vides dinheiro todo na tua conta Mesmo que s queiras gastar 144 no balde livre muito f gastar mais e de repente o teu ponto come a ir por l l baixo e por isso que com o VEL automatizamos o m deste processo Se tiveres forma de separar as tuas contas banc
[16:29] em bancos diferentes ou no mesmo banco teres contas diferentes, isso era espetacular, ajudava muito, porque assim eu vou utilizar este espaço que está livre, tu tinhas o teu ornado a cair aqui e tu separavas logo o dinheiro pelos baldes ou, por exemplo, pelas
[16:42] contas diferentes que tiveste de favor e agendavas essas transferências, ficava tudo agendado, Então não tinha de pensar, as coisas simplesmente aconteciam e na sua serviço também consegues automatizar o dinheiro aí para lá, por exemplo. Então seja em outro banco ou nas plataformas tens formas de o fazer.
[16:56] Então já não vias bem isto, isto já ia para lá e os gastos iam para lá. Agora isto pode ser bem da confusão para muitas vezes ter várias contas e na verdade estou a dizer quase como se tivesse que ter uma conta para cada um. Não é assim, tu quase precisas ter uma secção para ter as tuas responsabilidades e a sua preparação.
[17:08] Já sabes que o dinheiro que vem para cá, vem para cá e não gastas nada mais porque senão começas a utilizar isto para o teu dinheiro livre. Portanto, esta conta, a linha vai para cá e depois não mexe. No máximo, acrescentas mais caso tenha as outras contas apagadas, depende. Depois, a almofada é assim, ou colocas numa conta à parte,
[17:22] ou, por exemplo, eu tenho a minha almofada a vender alguns juros, num sítio que tenha pouco risco. Assim, se vê, por exemplo, para clientes novos, antes de primeiros 90 dias, tem este produto que investe no mercado monetário, para dinheiro que esteja parado na plataforma.
[17:34] Isto não é uma coisa de um banco, mas consegue-se o dinheiro a vender a 2.3% anuais à data deste vídeo. E depois dos 90 dias, pode encontrar outras opções melhores do que esta 2.3%, ok? Mas quando ao menos ele fica parado a render qualquer coisa. Depois o dinheiro dos objetivos também podes automatizar, como eu disse por exemplo,
[17:47] se for para investimento podes fazer transferências automáticas para a CCB. Ou se for por exemplo para uma poupança também podes pôr, ou se quiser ganhar juros, podes pôr numa plataforma a ganhar juros nessa poupança. Então como vejo não precisa ser tipo contas para cada uma dessas coisas, atenção.
[17:59] Isto tudo é só para dizer que no final tu só vais só ter na tua conta o dinheiro livre. Então sabes, tudo o que está aqui na tua conta, depois das automações todas, tu podes gastar à vontade, não tens que questionar nada nem ninguém, porque já fizeste as contas e dá. Então isso até pode parecer uma prisão, mas na verdade isso até é uma libertação.
[18:14] Porque vai-te dar liberdade de estar a gastar esse dinheiro sem dor, sem problema. E vai-te dar também a liberdade de saber que durante o teu ano, a partir do meu, vais ser apanhado de surpresa. E se for, tens coisas que te ajudam a matar essa surpresa. E mais, tu até se engasgues, podes gastar o livro no futuro.
[18:28] Podes pôr nos objetivos, está tudo bem. Tu é que sabes. Agora, para termos isto mais ou menos automatizado, nós desenvolvemos um prompt, que tu vais colocar no meu Twitter social, vais responder às suas questões e ele vai-te dar os números todos. Atenção a este tema, isto aqui não é uma verdade pura e absoluta, é apenas uma ferramenta para te auxiliar,
[18:44] tens o teu espírito crítico e utilizar os números a teu favor, tá bem? Ajusta isto à tua vida e que é apenas um framework para transar. Olha, já agora eu vi uma estatística que diz que 60% das pessoas que veem os meus vídeos não subscrevem o meu canal, mesmo que continuem a ver, portanto se puderes verificar se tens subscrito e se és um
[18:58] pessoa que gosta de ver este tipo de conteúdo, se considera subscrever, por favor, obrigado, o objetivo é o talento para o Pronto. Então para utilizar, tu vais aí à descrição, vais aí onde diz o Pronto, vais copiar a zona que diz para começar a copiar e acabar a copiar.
[19:11] Eu vou utilizar aqui o Chef CPT, não é o que eu uso, eu utilizo o Cloud, mas eu sei que a maior parte das pessoas usa o Chef CPT e serve ação gratuita, portanto, vais ver que funciona aqui também. Depois basta colares a informação toda e depois clicas aqui em enviar pronto.
[19:23] Depois vamos aqui ter várias perguntas e vamos responder. Pergunta 1, quando se entra na conta toda de forma estável? Vamos supor que para fazermos um modelo igual a este aqui, para tu veres que os números vão todos certinhos, são 1200€ que eu recebo, que a Sara recebe neste caso.
[19:36] Eu nas despesas obrigatórias, essenciais, as coisas todas que eu já tive aqui a fazer os cálculos, são 750€, que é o que a Sara gasta. No nosso balde de preparação tem aqui que são 90€, foi aqui também que nos deu esse exercício.
[19:49] Agora o número de emergência, eu consigo ver aqui que foi 2330€, tem aqui o número de emergência, que foi somar essas coisinhas todas. Entretanto alguma coisa deixou de gravar, mas eu vou demonstrar o resultado. Pergunta 5 vai me perguntar essas 3 perguntas, me desculpem.
[20:03] Eu até falei, eu tenho um filho que este programa não consigo falar e as coisas aparecem ali. Eu até respondi às coisas verbalmente. Então, disse que vive sozinho numa cidade média, tem uma dívida abaixo de 5% AEG,
[20:16] ele não ouviu bem, eu disse AEG, que é o crédito de habitação. Então, eu com base nisto, vou já fazer a cascata mensal, eu vou desmantelar os líquidos, as propriedades de noventa preparação, sobram então os 360, regra 6040, faz aos sozinhos 116 para o futuro e para o balde vivo 144.
[20:31] O balde está a cima do piso mínimo de 10,70, 120, por isso não é necessário ajustar. Perfeito. Esta parte aqui não me preocupes muito porque isto são as nossas regras internas que nós construímos. Ele dá-te já o output. Ou seja, ele disse logo que, como eu digo, guardado as minhas respostas,
[20:45] que a primeira fase da almofada eu tenho juntado a 150€, depois a segunda fase eu tenho a 161€ e depois o estágio da iluminação é de 130€. Ok? Eu faço isto sozinho. Então eu tenho aqui o meu plano. A minha fase 1 é pôr 216€ na almofada até atingir os 250€.
[20:59] 150€, depois passa por 162 na almofada e 54 nos objetivos, depois 158, 158 até terminar e depois a almofada fica só em manutenção e tudo passa para os objetivos, então está aqui tudo feito, ok?
[21:11] Você já tem que analisar e ver se faz sentido. Depois eu faço aqui mais ou menos um tempo estimado e já sabem, quando vocês tiverem dinheiro extra que não contavam o feito, podem injetar na almofada para ela ficar mais rapidamente feita, para você ter aqui alguns adios importantes, alguns próximos passos
[21:24] práticos sugeridos. Em vez de estarem a fazer essas contas todas para vocês a tentar adivinhar, nós tentamos dar este extra esforço para conseguires ver já isto tudo pronto. Agora, se tu tiver dificuldade em escrever, como é que tu podes investir? Porque eu vi-te aqui e não gostaste bem, porque és novo neste mundo.
[21:37] Eu posso explicar como investir do zero e para isso podes aplicar neste vídeo aqui para aprenderes agora e conseguires fazer o teu quarto baú de forma informada e organizada, que é realmente um componente ideal a este vídeo. Como sempre, obrigado por assistir.
[21:49] Nos vemos para a semana e tchau.
⚡ Saved you 0h 21m reading this? Transcribe any YouTube video for free — no signup needed.