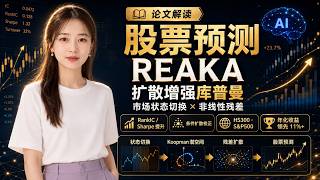

AI Predicts Stocks with Koopman Theory!
45sThe hook introduces a cutting-edge AI method for stock prediction, sparking curiosity about how Koopman dynamics can improve forecasting.
▶ Play Clip"The title promises a novel method and delivers exactly that—a detailed technical breakdown of the RECOR framework with empirical results."
This video presents a research paper on a novel stock prediction framework called RECOR (Residual-Enhanced Adaptive Koopman Autoencoder). The framework combines Koopman operator theory with conditional diffusion models to address the non-stationary and nonlinear nature of financial time series, achieving improved performance on CSI 300 and S&P 500 indices.
The video introduces a residual-enhanced adaptive Koopman autoencoder (RECOR) for stock prediction, highlighting its application to CSI 300 and S&P 500 indices.
The key challenge is modeling changing market states from a dynamical systems perspective while capturing shocks and nonlinear residual effects.
Koopman theory lifts complex nonlinear systems into a space where evolution becomes linear, but finite approximations leave residuals containing higher-order nonlinear structures.
The paper's contributions include adaptive latent dynamics, residual enhancement with conditional diffusion, dual-channel representation, and empirical gains in annualized return and Sharpe ratio.
Stock prediction is framed as a sequence-to-sequence task: given historical features and returns, predict future returns, evaluated using rank correlation (RANKC).
The framework includes a dual-path LSTM encoder, gating module, adaptive Koopman selector, dynamic residual corrector, and decoder.
LSTM encoders produce latent embeddings stacked over time to form snapshot matrices, enabling linear evolution via Koopman operators.
A codebook of multiple Koopman operators is used, with a selector network choosing the appropriate operator based on current latent state, using Gumbel-Softmax for differentiable selection.
A conditional diffusion model generates residuals conditioned on the latent state, capturing higher-order nonlinearities and shocks missed by Koopman operators.
Datasets: CSI 300 and S&P 500 from 2010-2020, using Alpha 158 features from QLIB, with a 10-day lookback window.
RECOR achieves top performance on RANKC and RANKCS across both markets, significantly outperforming the MASTER baseline.
Removing any of the three key modules (adaptive selector, diffusion corrector, gating) degrades performance, confirming their importance.
Top-K strategy: hold top 30 stocks based on predicted scores, rebalanced daily; RECOR shows robust cumulative returns.
Future directions include richer market state representations, incorporating macro variables, and extending to high-frequency trading.
RECOR provides a principled and effective dynamical systems approach to stock prediction, combining Koopman theory with diffusion-based residual correction, and demonstrates significant improvements over existing methods.
Koopman Theory Application
Introduces a principled dynamical systems approach to stock prediction, moving beyond traditional sequence models.
01:03Adaptive Operator Selection
Addresses market regime shifts by dynamically switching between multiple Koopman operators, a novel solution.
05:11Diffusion Residual Correction
Uses conditional diffusion to model complex residual distributions, capturing shocks and nonlinearities.
06:34Empirical Superiority
RECOR outperforms strong baselines like MASTER on both CSI 300 and S&P 500, validating the approach.
09:11Ablation Study Insights
Confirms each module's contribution, reinforcing the design's necessity.
09:53[00:00] 自解读,残差增强自适应,库普曼自编码器GREK,看他如何用库普曼动力学家扩散残差,做股票预测。 现在沪深300与标普500上取得提升,金融时间系列的非平稳特性非常突出,股票收益由消货偶合的宏观条件,市场、微观结构、政策和投资的行为共同驱动,
[00:23] 一体表现为非平稳性与状态转换 波动率聚集 以及突然冲击与后尾残差 主流序列模型虽然提升了非线性语和能力 但通常只是将非平稳性视为架构设计问题
[00:37] 那么关键问题来了 如何从原理性的动力学系统视角 去建模不断变化的市场状态 同时捕捉冲击和非线性残差效应呢 这篇论文给出的答案是 学习库普曼不变的潜在坐标
[00:51] 在多个潜在线性算子间自适应选择 运用条件扩散修正剩余残差 这篇论文的核心思想是构建一个残差增强的自适应库普曼框架
[01:03] 简称RECOR 从库普曼视角看 复杂非线性系统可以提升到观测函数空间 使其演化变为线型 那为什么还需要残差增强呢 因为有线为近似总会留下残差
[01:16] 这些残差包含高阶非线性结构 不是简单的白造身 作者设计了多个可学习的库普曼算子 来表示不同的市场机制 再通过自适应选择器 根据当前潜在市场状态切换算子
[01:31] 最后用扩散弹叉校正器 捕捉高阶非线性不确定性 从而更完整的刻画市场动态 这篇论文的核心贡献 体现在四个方面 第一是自适应潜在动力学
[01:43] 作者构建了一组库普曼算子码本 并设计了选择器 来体会特定市场状态的动力学 第二是残差增强 预测 以入条件扩散模型
[01:55] 来处理超出有限为库普曼 性性化能力的复杂潜在残差分布 第三是双通道 表示利用LSTM编码器和门控机制 将历史收益与股票特定特征相结合
[02:09] 第四是实证收益 在沪深300和标普500上 年化收益和下户比率均获得提升 整体设计原则就是使用库普曼算子进行结构化潜在演化
[02:22] 并用扩散进行随机非现金校正 在问题表述上 这篇论文将股票预测定为一个形式运输函数的问题 给定多资产的历史特征序列和历史收益序列
[02:36] 目标是预测每只资产在下预时间度的未来收益 是一个典型的解密依测任务 评估方式是通过每日对资产进行排序 比比到预测
[02:48] 排名与已实现收益排名之间的相关性 也就是RECX这种设定 直接对应量化选股中的因子评价逻辑 使得模型输出可以直接用于构建投资组合之间的整体架构进行自编码器框架包含四个主要部分首先是双路径LSTM编码器
[03:09] 一条路径处理收益序列 另一条处理特征序列 然后是门控模块 用于自适应融合收益和特征的潜在表示 接着是自适应库夫曼选择器 它从一个算子码本中选择最合适的潜在算子
[03:24] 来推进系统状态 之后是动态盘插校正器 利用条件扩散模型精炼库普曼预测 最后是解码器 负责从潜在空间重建并预测收益
[03:36] 整个架构实现了从观测空间到潜在限定空间 再到盘插修正的完整流程 再请在状态解码器部分 作者就见了动态模式分解算法的思想
[03:49] 将股票收益系列划分为两个重叠的片段 为了获取忠实的观测坐标 通常需要时间延迟嵌入 这篇论文没有显示 勾肩汉克延迟向量 而是采用影视延迟嵌入的方式
[04:04] 具体来说 使用LSTM编码器 在每个时间步 输出潜在嵌入 再将这些逐步嵌入 延时间堆叶 形成快照矩阵 这样编码器就学习到了
[04:16] 近似的观测函数 使得非线性收益动力学 可以通过信息库普曼算子 在潜在空间中进行推进 在为了将股票特定特征 融入潜在编码 作者引用了一个额外的LSTM
[04:30] 来编码特征序列 并设计了门控机制进行咨询融合 具体来说 GateNet是一个后杰Sigmoid的多层感知机 它输出一个取之在0和1之间的门控向量
[04:43] 然后收益潜在表示 与特征潜在表示 通过元素及乘法进行加权混合 这个设计的巧妙之处在于 它能够在不同资产和不同市场状态下 自适应的权衡历史收益信息和基本面特征信息
[04:58] 从而让融合后的潜在状态包含更丰富的预测信号 在传统的单一全机 库普曼算子假设整个潜在演化由固定的现金银社补货 这显然无法适应金融市场的多机制特性
[05:11] 为此作者提出了自适应库普曼选择器 并构建了一个包含多个可学习算子的码本 在每个时间部的 选择器网络根据当前潜在状态和初始潜在表示输出匹配分数
[05:25] 从市场状态的角度看 马本中的每个算子可以专注于不同的潜在动力学机制 比如趋势跟随、均值回复或者冲击主导行为 同时实现不同市场条件下的动态切换
[05:38] 为了实现可危险离散的算子选择了 这篇论文采用了Gamble Softmax技巧 具体做法是 在选择器网络输出匹配分数后 注入Gambo噪声
[05:50] 并通过温度参数控制松弛程度 从而得到松弛的独乐权重 最终选出的算子 就是马本中所有算子的加权和计这种机制相比传统的固定算子能够根据当前潜在状态灵活的在多个动力学模式间进行软切换或硬选择
[06:09] 使得模型在面对市场状态转换时 具有更强的适应能力 尽管库普曼算子捕获了主要的线性动力学 但真实金融系列中仍然存在复杂的非线性行为
[06:22] 比如突然的市场冲击 高阶非线性效应 依赖状态的不确定性 以及非高斯噪声 这些因素无法被有限性建模完全解释
[06:34] 为此作者设计了动态参差交通器 它基于条件扩散模型 以当前潜在状态为条件 实习生成与市场环境相匹配的参差 扩散模型通过迭代去造
[06:47] 能够逐步将噪声转化为结构化的参差 从而有效捕捉那些库普曼的算子 遗漏的复杂模式 在扩散参差建模的具体实践上 新年阶段遵循标准的DDPM潜向过程
[07:01] 按照噪声调度逐步向真实残差添加高斯噪声 去噪器以当前潜在状态为条件 通过预测噪声来学习潜差的条件分布
[07:13] 推理时从纯噪声开始通过反向更新逐步去噪 最终得到潜差样本 并将其加到库普曼预测的潜在状态上完成校正 之所以选择扩散模型而非普通MLP
[07:26] 是因为长叉本质上是一个条件分布 而非简单的点估计 扩散模型能更好地表示多么开心 不确定性与极端情况 解码器负责从潜在表示中
[07:38] 重建历史和预测的收益序列 进起来说 解码器输入历史段的校正 潜在状态 输出重建的历史收益 同时也输入预测段的经验潜在状态
[07:50] 输出未来收益预测 在推理阶段 模型接收 历史收益和特征序列 先解码器得到融合 潜在状态 然后依次应用 支持你库普曼选择器和动态残差校正器
[08:04] 更新潜在状态 最后通过解码器得到预测收益 整个模型通过联合训练目标进行优化 损失函数包含重建损失 库普曼一致性损失和扩散损失三个部分
[08:17] 实验设置方面 这篇论文使用了两个真实市场数据集 CSI300代表中国股票市场 S&P500代表美国股票市场 时间区间均为
[08:29] 2010年1月1日至2020年12月31日 特征方面采用了QLIB中的 Alpha 158技术因子 在刊创口设为10个交易日 数据划分上
[08:41] 2010年至2017年为细念级 2018年为验证级 2019至2020年为测试级 IKEA和RANKSEC RANKSEC衡量预测排名
[08:53] 与均值收益排名之间的 斯特尔曼相关系数 RankSeer则是RankSeek的 均值除以标准差 反映预测稳定性和信息比率在预测性能对比中RickerSI300和3P500两个市场RANKC和RANKC
[09:11] RANKC请RANKC 好 RANKC或C 两项指标上居位列第一 相比此前表现优异的MASTER模型 RICA的提升非常明显
[09:23] 这表明自适应库普曼动力学与残差扩散的结合 不仅提高了预测的准确性 还增强了稳定性 再继续来看 在CSI300上 RankS和RankS也只有显著提高
[09:38] 在S&P500上同样保持了领先优势 这验证了从动力学系统视角建模 市场状态转换 并显示处理随线性残差的有效性 肖荣研究进一步验证了各个关键模块的贡献
[09:53] 作者分别移除了自适应 库普曼选择器 动态残差校正器和门控融合模块 观察性能变化 结果显示 去掉自适应选择器后
[10:05] 模型退化为单一全局算子 无法适应多机制市场动态 指标明显下降 去掉扩散残差校正器后 模型无法捕捉高阶非线性和冲击
[10:17] 预测精度受损 去掉门控模块后 收益和特征信息无法有效融合 同样导致性能衰减 这充分说明三个模块都对最终效果如实质性贡献
[10:30] 在投资模拟中 作者采用TopK策略进行评估 每个在平衡日将资产按预测得分长序 持有前30只股票 最后总结一下REIT的关键组件和结论
[10:43] 之前论文提出了一个将库普曼潜在性计划 自行算子选择 门控收益策争编码 和细密扩散的惨差 校正有机结合的统一框架 实证 结果显示
[10:56] 在护身300和标普500的样本外 累积收益曲线上 RICC持续优于对比方法 累积收益稳健增长 作者指出 未来方向包括探索更丰富的市场状态表征
[11:08] 将宏观变量纳入潜在动力学 以及将框架扩展到高频交易场景 他曾论文为 记录时间 训练预测 提供了一种原理性强 且效果显著的动力学建模新思路
[11:24] 请不吝点赞 订阅 转发 打赏支持明镜与点点栏目
[11:54] 请不吝点赞 订阅 转发 打赏支持明镜与点点栏目
⚡ Saved you 0h 12m reading this? Transcribe any YouTube video for free — no signup needed.